Ação coletiva de ESG é avanço para programas de compliance

As ações coletivas de ESG (“governança ambiental, social e corporativa”, na sigla em inglês) entre grandes empresas de um mesmo setor representam um avanço para os programas de compliance, ao reforçar o comprometimento com os direitos humanos e o combate à corrupção, além de garantir maior competitividade no mercado global.

Essa avaliação é do advogado José Marcelo Martins Proença, diretor de compliance da JBS, além de professor da Universidade de São Paulo (USP) e da Fundação Getulio Vargas (FGV). Ele tratou do assunto em entrevista à série Grandes Temas, Grandes Nomes do Direito. Nela, a revista eletrônica Consultor Jurídico conversa com alguns dos nomes mais importantes do Direito, da política e da economia sobre os temas mais relevantes da atualidade.

“Costumo defender (a ação coletiva) como um segundo degrau para um programa de compliance. A partir do momento em que tem seu programa de integridade, você verifica que é mais importante ter todo o setor muito bem organizado e comprometido com regras de respeito a direitos humanos, a Direito Ambiental, a anticorrupção. Então você coloca todo um setor dentro de um sistema extremamente interessante”, afirmou Proença.

A JBS integra a Ação Coletiva Anticorrupção da Agroindústria, coordenada pela Rede Brasil do Pacto Global das Nações Unidas para propor o enfrentamento a casos de corrupção e o reforço dos compromissos sociais e ambientais. No mês passado, a iniciativa foi premiada com o Outstanding Achievement Award (“Prêmio de Realização Extraordinária”, em tradução livre), do Instituto de Governança de Basel, na Suíça.

“Foi uma surpresa imensa, adoramos ter recebido o prêmio e vamos caminhar muito trabalhando com essa ação coletiva”, comentou o advogado.

Recuperação de empresas

Doutor em Direito Comercial, Proença tem também atuação consolidada em recuperação judicial de empresas. Sobre o tema, ele afirma que a legislação atual não carece de grandes alterações, mas de uma melhor implementação dos objetivos de reforma normativa previstos na Lei 11.101, de 2005.

“Não vejo relevância para grandes alterações na nossa lei de recuperação de empresas atualmente, inclusive essa que está aí em discussão. É aquela lei de 2005 que precisa ser bem implementada pelo brasileiro. A lei, em 2005, falava: proteção de credores, atuação ativa dos credores em um plano de recuperação, supervalorização, otimização dos valores do falido, dos ativos do falido, para atender melhor aos anseios dos credores.”

Em janeiro, o governo de Luiz Inácio Lula da Silva (PT) enviou ao Congresso, em regime de urgência constitucional, um projeto de lei para alterar o processo falimentar previsto na Lei 11.101/2005. Ele foi aprovado na Câmara dos Deputados em março e, desde então, aguarda tramitação no Senado Federal, a partir do PL 3/2024.

“A gente verifica que, nos planos de recuperação judicial de empresas superdistintas, a petição inicial de uma recuperação judicial e o plano são idênticos, ou seja, não têm o menor sentido para a nossa lei”, disse o advogado.

“Nós temos o artigo 50, que estabelece a necessidade de constar em um plano de recuperação como se recupera aquele agente econômico, para ele atingir a sua função social. Se todos os planos acabam dizendo a mesma coisa, que é só reduzir o valor do débito e dar um prazo imenso para o pagamento do restante, não está se tratando do motivo que gerou aquela crise, para que, afastada aquela crise, a empresa seja recuperável. Sem isso, não acho que a gente tenha qualquer implementação boa da nossa legislação.”

O post Ação coletiva de ESG é avanço para programas de <i>compliance</i>, diz advogado apareceu primeiro em Consultor Jurídico.

Câmara aprova MP que destina R$ 1 bi para proteção ao povo Yanomami e combate a garimpo ilegal

A Câmara dos Deputados aprovou nesta segunda-feira (8) a Medida Provisória 1209/24, que concede crédito extraordinário de R$ 1 bilhão para diversos ministérios em ações relacionadas à proteção do povo indígena Yanomami e ao combate ao garimpo ilegal em seu território. A MP será enviada ao Senado. Segundo o governo, a iniciativa teve por objetivo dar cumprimento a decisão monocrática do ministro do Supremo Tribunal Federal (STF) Luís Roberto Barroso na qual determinou ao Poder Executivo a abertura de crédito extraordinário se houvesse falta de recursos orçamentários para cumprir decisão anterior de socorro a esses indígenas, tudo no âmbito de uma ação de descumprimento de preceito fundamental (ADPF).
Discussão e votação de propostas. Dep. José Guimarães (PT-CE)
José Guimarães, líder do governo na Câmara – Mário Agra/Câmara dos Deputados
Do total de recursos, R$ 309,8 milhões são destinados à participação das Forças Armadas com o uso do Centro Gestor e Operacional do Sistema de Proteção da Amazônia (Censipam) e R$ 60,18 milhões para a Força Nacional, da Polícia Federal e da Polícia Rodoviária Federal na área. Esse montante soma 37% do total liberado. Funai Outros R$ 210 milhões ficarão com o Ministério dos Povos Indígenas para a gestão de políticas para os povos indígenas. Para a Funai, a MP destina R$ 182 milhões para a atividade de regularização fundiária, proteção e gestão dos territórios indígenas, além de mais R$ 60 milhões para a atividade de direitos pluriétnicos e culturais dos povos indígenas. Esse montante soma 45,2% do total liberado. Meio Ambiente O Ministério do Meio Ambiente terá R$ 107,6 milhões (10,76% do total previsto) para ações de fiscalização em terras indígenas e gestão de unidades de conservação em terras indígenas a cargo do Ibama ou do Instituto Chico Mendes de Conservação da Biodiversidade (ICMBio). Mais ministérios Outros ministérios também terão dinheiro para ações correlacionadas:
  • Ministério do Desenvolvimento Agrário e Agricultura Familiar;
  • Ministério do Desenvolvimento e Assistência Social, Família e Combate à Fome;
  • Ministério da Pesca e Aquicultura; e
  • Ministério dos Direitos Humanos e da Cidadania.
Discussão e votação de propostas.
Deputados aprovaram a MP em sessão do Plenário – Mário Agra/Câmara dos Deputados
Crise humanitária O líder do governo, deputado José Guimarães (PT-CE), ressaltou que, por meio da MP, o governo legalizou uma decisão do Supremo e atuou para conter a crise humanitária que o povo Yanomami sofreu. “É uma medida provisória que trata da dignidade deste povo que precisa da proteção do Estado brasileiro”, afirmou. Segundo ele, a gestão Lula enfrenta o abandono e a miséria em que o governo anterior deixou o povo Yanomami. Já o deputado Marcel van Hattem (Novo-RS), vice-líder da oposição, disse que o governo Lula encaminhou a MP após ser divulgado um número de mortes de indígenas maior que o verificado em 2022. De acordo com o Boletim Epidemiológico do Ministério da Saúde, houve 363 mortes de indígenas em 2023, 6% a mais que o registrado em 2022. Arguição no STF A publicação da MP atende a uma decisão do presidente do Supremo Tribunal Federal, Luís Roberto Barroso, em Arguição de Descumprimento de Preceito Fundamental (ADPF 709, de 2020). A Advocacia-Geral da União (AGU) deu parecer pelo cumprimento imediato da decisão. A arguição foi apresentada pela Articulação dos Povos Indígenas do Brasil (Apib) em agosto de 2020. A entidade pediu a retirada dos não indígenas das Terras Indígenas Yanomami, Karipuna, Uru-Eu-Wau-Wau, Kayapo, Arariboia, Mundurucu e Trincheira Bacaja. Em novembro de 2023, o STF confirmou a necessidade de uma resposta do Poder Executivo por meio de ações coordenadas envolvendo diferentes órgãos. — Fonte: Câmara dos Deputados

Comissão aprova guarda compartilhada de animal de estimação em caso de separação

A Comissão de Meio Ambiente e Desenvolvimento Sustentável da Câmara dos Deputados aprovou o Projeto de Lei 941/24, que estabelece o compartilhamento da guarda e das despesas de aninais de estimação em caso de separação de casais. O compartilhamento deverá ser feito de forma equilibrada, conforme decisão judicial sobre o caso. A proposta, apresentada pela deputada Laura Carneiro (PSD-RJ), continua em análise na Câmara dos Deputados.

Renato Araújo/Câmara dos Deputados
Deputado Bruno Ganem durante reunião de comissão
Ganem: “Quem adota um animal adquire a responsabilidade de cuidar”

A Comissão de Meio Ambiente e Desenvolvimento Sustentável da Câmara dos Deputados aprovou o Projeto de Lei 941/24, que estabelece o compartilhamento da guarda e das despesas de aninais de estimação em caso de separação de casais. O compartilhamento deverá ser feito de forma equilibrada, conforme decisão judicial sobre o caso. A proposta, apresentada pela deputada Laura Carneiro (PSD-RJ), continua em análise na Câmara dos Deputados.

Pelo texto, com o fim de casamento ou união estável, o tempo de cada um com o animal será distribuído levando-se em conta o ambiente mais adequado, a disponibilidade de tempo para cuidado e condições de trato e sustento que cada uma das partes apresenta.

As despesas ordinárias com alimentação e higiene ficarão com quem estiver com o animal, devendo as demais, como gastos com consultas veterinárias, internações e medicamentos, ser divididas igualmente entre as partes.

O relator, deputado Bruno Ganem (Pode-SP), explica que a custódia de animais de estimação frente a dissolução do matrimonio e união estável vem ganhando repercussão nos tribunais e, devido à ausência de uma legislação específica para tratar do tema, levando magistrados a julgarem com base em princípios e bons costumes, muitas vezes aplicando a guarda compartilhada prevista no Código Civil.

“Por todo o exposto, e alinhados com a proposta ora analisada, defendemos que quem adota um animal de estimação adquire também a responsabilidade de cuidar de outro ser vivo, dever que continua independente das mudanças da vida.”, justificou Ganem.

Próximos passos
O projeto ainda será analisado em caráter conclusivo pela Comissão de Constituição e Justiça e de Cidadania. Para se tornar lei, precisa ser aprovado pelo Senado.

Fonte: Câmara dos Deputados

BC facilita processo de registro e depósito de ativos financeiros

Para promover melhorias na atividade de registro e de depósito centralizado de ativos financeiros, o Banco Central (BC) institui o Catálogo de Ativos Financeiros (CAF).
Clique aqui para acessar a Resolução BCB 392 na íntegra.
Ativos financeiros são títulos, direitos creditórios ou outros instrumentos financeiros, passíveis de registro ou depósito centralizado. São exemplos de ativos financeiros: Certificado de Depósitos Bancários (CDB), letras financeiras, duplicatas escriturais, recebíveis de arranjos de pagamentos, objeto de desconto em operação de crédito ou escriturados, entre outros.
De acordo com a norma, o CAF irá consolidar e padronizar as informações sobre os ativos financeiros transacionados no mercado, permitindo a uniformização de nomenclaturas e conteúdo informacional mínimo de cada um deles, bem como a sistematização de códigos que os identifiquem e os diferenciem. A medida reduzirá eventuais assimetrias no tratamento desses ativos entre as diversas entidades registradoras e os depositários centrais.
“O Catálogo de Ativos Financeiros promove a simplificação dos processos de autorização e de supervisão desenvolvidos pelas instituições operadoras de sistemas do mercado financeiro (IOSMFs) e pelas instituições financeiras e de pagamento, além de propiciar melhorias no processo regulatório referente ao registro e depósito centralizado dos ativos financeiros como um todo”, disse Ricardo Pereira, chefe adjunto do Departamento de  Competição e de Estrutura do Mercado Financeiro (Decem) do BC.
Transparência e celeridade
A versão atualizada do CAF deverá ser disponibilizada pelas entidades registradoras e pelos depositários centrais – autorizados ou em processo de autorização pelo BC – em seus respectivos sites, garantindo amplo acesso ao público em geral.
Esse tratamento mais eficiente e igualitário ao setor proporcionará que os processos de autorização, normatização e supervisão relacionados ao registro e ao depósito centralizado de ativos financeiros sejam conduzidos de forma mais rápida e eficiente pelo BC, diminuindo as barreiras de entrada ao setor e beneficiando tanto os órgãos reguladores quanto o mercado e a sociedade em si.
A padronização dos processos também vai contribuir para o aumento da eficiência no que diz respeito aos processos internos dos diferentes atores do setor.
Concorrência e portabilidade 
A criação do CAF, ao padronizar os procedimentos de interoperabilidade, tem potencial para fomentar a concorrência no segmento de registro e depósito centralizado de ativos financeiros e facilitar eventuais portabilidades desses ativos (registrados ou depositados), entre outras melhorias.
A norma ainda deve contribuir, quando dos pedidos de autorização, para a realização de um menor número de interlocuções, requerimentos e especificações feitas pelo BC a entidades registradoras ou depositários centrais, o que também contribuirá para a celeridade dos procedimentos.
Agenda BC#
Embora não de forma direta, a instituição do Catálogo de Atividades Financeiras também perpassa a Agenda BC#, uma vez que algumas ações da iniciativa, ou fomentadas por ela, podem ser beneficiadas com o advento do instrumento. Entre elas, estão a Digitalização de Títulos de Crédito e a Lei das Infraestruturas do Mercado Financeiro (LIMF), ambas previstas na dimensão Competitividade da Agenda BC#.
A Resolução BCB 392 entra em vigor em 1º de julho de 2024.
Fonte: BC

Pagamentos por aproximação crescem de maneira significativa no Brasil

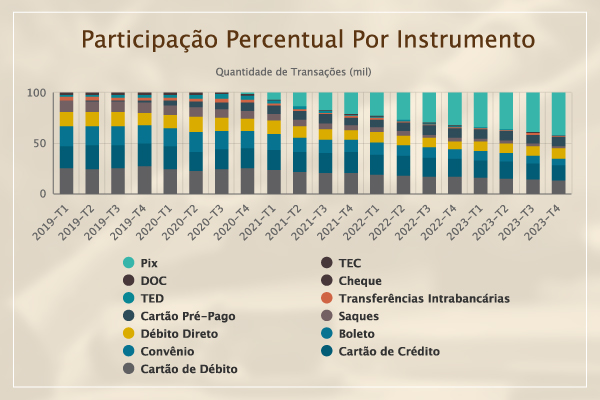
A revolução tecnológica e a crescente digitalização têm impactado significativamente o setor de meios de pagamento. Nas Estatísticas de Meios de Pagamentos, divulgadas pelo Banco Central (BC), observa-se aumento progressivo no uso de instrumentos digitais de pagamento pela população.
Nos últimos dados coletados pelo BC, divulgados no início de junho, e que se referem ao ano de 2023, uma nova forma de pagamento tem sido cada vez mais utilizada pela população: as transações por aproximação (contactless).
De acordo com o levantamento do BC, o percentual de operações com cartões de crédito feitas por aproximação cresceu de maneira significativa na comparação com outras formas de captura (tarja, chip e não presencial): de 23,1% para 31,1%, nas quantidades transacionadas nos últimos trimestres de 2022 e 2023.
Nas operações com a função débito, as transações por aproximação também cresceram de forma equivalente: de 24,4% para 35,2%, quando observado o mesmo período.
Predomínio dos celulares
A última edição  do documento Instrumentos de Pagamento – Dados Estatísticos 2023 comprova algo que pode ser observado no dia a dia: a utilização dos telefones celulares como o principal canal de pagamento no Brasil. Em 2023, esse dispositivo respondeu por 82% da quantidade total transacionada no ano.
Pix
O Pix foi o segundo maior meio para os pagamentos em 2023 no país, com 39% do total deles, atrás apenas das transações com cartões (crédito, débito e pré-pago), cuja participação foi de 41%.
Atendimento presencial ainda é importante
Mesmo com toda essa crescente digitalização dos pagamentos no Brasil, os dados revelam que, em termos de volume total transacionado, os canais presenciais (caixas eletrônicos, agências bancárias, correspondentes etc.) ainda se mantêm relevantes: cerca de 42% dos recursos movimentados no ano passado foram por meio deles.
Acesse as Estatísticas de Meios de Pagamentos no Brasil aqui.
Fonte: BC

DPU defende que tese do racismo reverso não tem aplicação jurídica

A Defensoria Pública da União (DPU) se manifestou a respeito da impossibilidade da aplicação jurídica da tese do ‘racismo reverso’ no Brasil. Em nota técnica, divulgada na terça-feira (2), o órgão aponta a necessidade de que as normas que identificam e criminalizam o racismo recebam interpretação histórica, não podendo ser entendidas e aplicadas de forma literal. A manifestação se dá no contexto do julgamento de um habeas corpus protocolado no Tribunal de Justiça de Alagoas (TJ-AL) em um caso em que se apura a ocorrência de injúria racial contra um homem branco.

Elaborada pelo Grupo de Trabalho de Políticas Etnorraciais da DPU, a nota alerta para os riscos de que a tese possa se propagar como uma argumentação válida no Judiciário brasileiro. Os defensores argumentam que a Lei de Racismo (Lei nº 7.716/89) tem por objetivo proteger grupos sociais historicamente discriminados em razão de sua própria existência.

No documento, a DPU cita como passíveis de ser vítimas do racismo, por exemplo, “a população negra, os povos originários, os praticantes de religiões e religiosidades de matriz africana, os imigrantes africanos e latinos, todos eles pertencentes a grupos silenciados, perseguidos e mesmo exterminados por séculos de colonização europeia nas Américas. Não sendo passível de inclusão nesse grupo pessoas pertencentes a coletividades historicamente hegemônicas e privilegiadas”.

A nota também destaca que, na identificação das possíveis vítimas do racismo, é preciso não esquecer das práticas discriminatórias da sociedade brasileira que sempre se voltaram a grupos que sofreram e ainda sofrem o processo de marginalização e exclusão social e cultural.

“Ora, dizer que uma pessoa branca é vítima de racismo no Brasil tem como premissa a invenção de um contexto histórico e social de exclusão, silenciamento, violência e extermínio que nunca existiu para esse segmento populacional. Por evidente, nem a lei, nem os tribunais, têm a capacidade de (re)construir essa História, que, ao fim e ao cabo, sequer poderia ser tida como revisão, mas como verdadeiro negacionismo histórico”, diz a DPU no documento.

A DPU destaca que é um equívoco interpretar a legislação de forma literal, possibilitando que qualquer pessoa seja vítima de racismo. “Na interpretação desta lei, o juiz deve considerar como discriminatória qualquer atitude ou tratamento dado à pessoa ou a grupos minoritários que cause constrangimento, humilhação, vergonha, medo ou exposição indevida, e que usualmente não se dispensaria a outros grupos em razão da cor, etnia, religião ou procedência”, diz o texto.

“A potencial adoção da tese do ‘racismo reverso’ pelo Poder Judiciário nega que as práticas discriminatórias, segregacionistas e violentas da sociedade brasileira sempre tiveram como foco grupos étnico-raciais específicos, a exemplo da população negra e dos povos originários. Vai além. Cria precedente que descredibiliza e mesmo invalida a luta histórica antirracista, já que abre divergência quanto ao real significado do racismo no Brasil”, continua a nota técnica.

A manifestação pontua ainda a necessidade de que as normas que identificam e criminalizam o racismo no Brasil recebam uma interpretação histórica, sistemática e teleológica. “Não é possível utilizar uma norma criada para a proteção de grupos e pessoas específicas, porque vítimas de discriminação racial, para a salvaguarda de indivíduos ou coletividades sem qualquer histórico como sofredor do racismo”.

Entenda o caso

Em janeiro deste ano, o Ministério Público de Alagoas apresentou denúncia de injúria racial contra um homem negro, baseada na queixa-crime de um italiano que disse ter tido ofendidos a “dignidade, o decoro e a reputação em razão da sua raça europeia”. Na peça inicial, a advogada do italiano diz que “as ofensas proferidas pelo querelado [acusado] denegriram a imagem e ofenderam a honra subjetiva” de seu cliente.

A Justiça alagoana acatou a denúncia e tornou réu, por injúria racial, o homem negro que teria dito ao italiano: “essa sua cabeça europeia, branca, escravagista, não te deixa enxergar nada além de você mesmo”.

Na ação, os desembargadores do TJ-AL utilizaram como argumento para indeferir o pedido de trancamento da ação penal de que “o crime em questão pode ser cometido contra qualquer pessoa, independentemente da sua cor, raça ou etnia, caracterizando-se por ofender a dignidade de alguém. Nessa esteira, a Lei protege integralmente, independente [sic] de sua origem étnica”.

Segundo o Instituto Negro de Alagoas (Ineg), responsável pela defesa do homem negro, este havia sido lesado pelo europeu em relação à compra de um terreno, e também tinha relação trabalhista com ele.

Ao usar a lei para punir um homem negro de suposto racismo cometido contra um homem branco, de origem europeia, a ação admite a existência do “racismo reverso”, uma verdadeira aberração jurídica, na avaliação do instituto. Diante disso, o Ineg estuda levar o caso para análise no Superior Tribunal de Justiça (STJ).

Para a DPU o caso mostra que até mesmo quando a lei é feita para proteger grupos minoritários, eles acabam sofrendo criminalização por força do aparato estatal. No caso, por meio de uma superficialidade hermenêutica que legitima interpretações literais, fortalecendo o constrangimento a grupos vulnerabilizados a partir da tese do “racismo reverso”.

“Diante de todo o exposto, conclui-se não ser aproveitável juridicamente a tese do “racismo reverso”, que somente pode encontrar ressonância no senso comum e em ambientes despidos de parâmetros científicos e de qualquer análise histórica e social da realidade brasileira”, afirma a nota técnica.

Fonte: Logo Agência Brasil

BC abre consulta pública sobre sociedades de crédito, financiamento e investimento

O Banco Central (BC) está com a Consulta Pública 101/2024 aberta. Como parte das iniciativas de transparência empreendidas pelo BC, a ação busca ouvir a sociedade sobre proposta de resolução do Conselho Monetário Nacional (CMN) que consolida e aprimora as normas sobre a constituição, a organização e o funcionamento das sociedades de crédito, financiamento e investimento (SCFI). O prazo limite para contribuições é 31 de agosto.
Conhecidas como “financeiras”, as SCFI são instituições privadas que fornecem empréstimos e financiamentos para aquisição de bens, serviços e capital de giro. Elas também podem operar em nichos como financiamentos de veículos e empréstimos aos clientes de lojas e varejistas.
“É necessário revisar e atualizar as normas aplicáveis a sociedades de crédito, financiamento e investimento, compatibilizando-as com as atividades exercidas por instituições de outros segmentos do Sistema Financeiro Nacional”, afirmou Otávio Damaso, Diretor de Regulação do Banco Central.
Acesse a Consulta Pública 101/2024 aqui.
Fonte: BC

Comissão aprova medidas judiciais contra quem isola idoso do convívio com outras pessoas

A Comissão de Defesa dos Direitos da Pessoa Idosa da Câmara dos Deputados aprovou proposta que prevê medidas judiciais contra filhos ou responsáveis por idosos que atuam para isolá-los do convívio

Vinicius Loures / Câmara dos Deputados
Audiência Pública - Ações para combater casos de importunação sexual e violação de privacidade. Dep. Dayany Bittencourt (UNIÃO - CE)
Deputada Dayany Bittencourt, relatora do projeto de lei

 com amigos ou outros familiares. O texto define esse tipo de conduta como alienação parental inversa.

Foi aprovado o Projeto de Lei 1841/24, do deputado Jonas Donizette (PSB-SP). O texto traz como exemplos de alienação parental inversa:

  • realizar campanha de desqualificação da conduta de filhos ou membros da família;
  • dificultar contato de pessoa idosa com os filhos, familiares ou amigos;
  • omitir deliberadamente a filho ou familiar informações pessoais relevantes sobre a pessoa idosa, inclusive médicas e alterações de endereço;
  • apresentar falsa denúncia contra filho ou familiares para obstar ou dificultar a convivência deles com a pessoa idosa; e
  • mudar o domicílio para local distante, sem justificativa.

De acordo com a proposta, havendo indício da prática de ato de alienação parental inversa, o juiz, se necessário, determinará perícia psicológica ou biopsicossocial. A perícia será realizada por profissional ou equipe multidisciplinar, e o laudo se baseará em ampla avaliação, incluindo entrevista pessoal com as partes, avaliação da personalidade dos envolvidos, entre outros.

Confirmados os atos típicos de alienação parental inversa, o juiz poderá, independentemente da responsabilidade civil ou criminal do responsável:

  • advertir o alienador, incluindo a possibilidade de aplicação de multa;
  • ampliar o regime de convivência familiar em favor do familiar alienado; ou ainda determinar:
    • o acompanhamento psicológico e biopsicossocial;
    • a alteração da curatela; e
    • a fixação do domicílio da pessoa idosa;

A relatora, deputada Dayany Bittencourt (União-CE), defendeu a proposta e afirmou que a administração pública deve ter como responsabilidade proteger a população idosa. “É um segmento em crescimento e, frequentemente, vulnerável a abusos e manipulações”, disse. “A alienação parental inversa não só viola os direitos fundamentais dos idosos à convivência familiar saudável, mas também representa um grave abuso moral e psicológico.”

Segundo o Instituto Brasileiro de Geografia e Estatística (IBGE), em 2022, havia 32,2 milhões de pessoas idosas, representando 15% da população total do País.

Próximos passos
O texto segue para análise conclusiva da Comissão de Constituição e Justiça e de Cidadania (CCJ). Para virar lei, a proposta também precisa ser analisada pelo Senado.

Fonte: Câmara dos Deputados

Nova lei padroniza correção de dívidas civis e abre portas para juros zero

Quando não forem previstos contratualmente, os juros referentes a uma obrigação serão calculados pela aplicação da Taxa Selic, deduzido do IPCA (índice de atualização monetária). Se esse valor for negativo, os juros serão considerados zerados para o período.

Essa é a nova fórmula para correção de dívidas civis, prevista pela Lei 14.905/2024. Ela alterou o artigo 406 do Código Civil para resolver uma questão que é alvo de disputa no Judiciário há pelo menos uma década.

Método para calcular os juros só vale quando não forem previstos contratualmente – Freepik


A lei foi sancionada pelo presidente Luiz Inácio Lula da Silva (PT) em 28 de junho. A alteração partiu do Projeto de Lei 6.233/2023, do ministro da Fazenda, Fernando Haddad, e do então ministro da Justiça e Segurança Pública, Flávio Dino.

A ideia inicial era mais complexa, mas acabou simplificada pelo Congresso Nacional. Até então, o artigo 406 do Código Civil se limitava a dizer que os juros seriam calculados pela taxa que estiver em vigor para a mora do pagamento de impostos devidos à Fazenda Nacional.

Não havia dúvidas de que essa taxa é a Selic. Ainda assim, nunca houve consenso se seria esse o melhor método para atualização das dívidas civis. O tema está em discussão na Corte Especial do Superior Tribunal de Justiça.

Os críticos desse método entendem que vincular os juros à Selic é um problema porque ela é um instrumento de política monetária para o combate à inflação. Isso faz com que esteja sujeita a uma “variação anárquica” que impacta credor e devedor aleatoriamente.

Fato é que tribunais por todo o país simplesmente não utilizam esse método. A alternativa mais aceita é a de impor juros de 1% ao mês e correção monetária por algum dos índices de medição da inflação. A comissão de juristas que propôs esse ano um projeto para atualização do Código Civil adotou essa saída.

Nesse ponto, a Lei 14.905/2024 oferece um alento, ao uniformizar a questão. Um fator de preocupação, no entanto, é ela abrir as portas para a ocorrência de juros zero.

Juros zero

Se a função dos juros é remunerar o credor pelo tempo em que ele indevidamente esteve privado de determinado valor, admitir que ele seja zerado é um grande problema. Isso aconteceria toda vez que a variação da Selic for menor que a do IPCA.

A Selic é definida pelo Comitê de Política Monetária (Copom) do Banco Central e serve para controlar a inflação. Se ela sobe, o crédito fica mais caro e há um desestímulo ao consumo, com o objetivo de controlar a pressão inflacionária.

Essa tem sido historicamente a situação brasileira. Para a Selic baixar muito, seria preciso um cenário para estimular o consumo — por exemplo, por conta da baixa inflação ou até mesmo da deflação. Isso já aconteceu recentemente.

De maio a maio, entre 2020 e 2021, o Copom manteve a Selic bem baixa, por conta da crise sanitária decorrente da Covid-19. A variação foi de 2,13% no período. Já o IPCA, calculado pelo IBGE, somou 7,65%.

Isso significa que, pelo atual método de cálculo de juros previsto no Código Civil, uma dívida de maio de 2020 passaria o próximo ano inteiro sem a incidência de quaisquer juros.

Esse método vale para todas as situações contratuais em que não há a previsão de um índice específico para juros. E afeta principalmente os casos de responsabilidade extracontratual — como aquelas de dano moral.

Se uma pessoa sofre um acidente de trânsito e o responsável é condenado a pagar indenização, por exemplo, os juros serão calculados conforme diz o artigo 406 do Código Civil.

Dever compensa

Essa é exatamente a situação em julgamento na Corte Especial. O recurso trata de uma mulher que sofreu um acidente de trânsito em março de 2013. A empresa de ônibus foi condenada a pagar indenização de R$ 20 mil e ainda não cumpriu a obrigação.

Esse valor será acrescido de juros, calculados a partir do evento danoso (março de 2013) e de correção monetária, a partir da sentença (outubro de 2016).

O advogado Leonardo Amarante, que representa a mulher na ação, está há anos defendendo o afastamento da Selic para a correção do valor. Para ele, o critério estabelecido pela Lei 14.905/2024 não é bom.

“O legislador de 2024 está permitindo que o titular de um direito, após longo período de entraves judiciais para fazer valer sua pretensão, fique no chamado ‘zero a zero’, em que não perde capital, mas também não ganha, muito embora tenha ficado anos sem dele dispor.”

Ele aponta inconstitucionalidade da norma, por violar o princípio da justa indenização. “O grande devedor é estimulado a se manter inadimplente, levando à conjuntura de maciço descumprimento de obrigações no país.”

Luiz Fernando Pereira, que atua pelo Conselho Federal da OAB como amicus curiae (amigo da corte) na ação no STJ, também classificou o novo critério do artigo 406 do Código Civil como “muito ruim” por vincular a penalidade do devedor à situação monetária do país.

“Juro é sanção decorrente do atraso no pagamento. Em todos os lugares, esse atraso gera ônus para quem está devendo. No Brasil, embora no primeiro momento a Selic esteja alta, quando a economia der bons sinais e ela baixar, teríamos um cenário de eventualmente pena zero para o devedor.”

“É um grande estímulo aos grandes e piores devedores. Nenhum país do mundo autoriza tramitação de processos sem ônus. Para um devedor que tem um processo em andamento, tem que haver a construção de uma política de incentivo ao adimplemento”, avalia.

Ambos os advogados acreditam que o novo método de atualização das dívidas civis só poderá ser aplicado para casos futuros. Ele não incidiria naquele julgamento da Corte Especial do STJ, que ainda aguarda definição de Questão de Ordem para ser finalizado.

Critério razoável

Já Leonardo Roesler, do RMS Advogados, avalia que o cenário de juros zero é possível, mas altamente improvável. E prevê que, se isso um dia acontecer, vai haver judicialização do tema por parte dos credores.

Em sua análise, enquanto a economia brasileira enfrentar desafios relacionados à inflação, vincular os juros à diferença da Selic para com o IPCA é algo bastante razoável, evitando uma sobreposição de correções que poderia onerar indevidamente o devedor.

“A combinação da Selic com o IPCA busca equilibrar dois fatores cruciais: a remuneração adequada do credor pelo atraso no cumprimento da obrigação e a proteção do devedor contra uma cobrança excessiva e desproporcional”, diz.

O advogado ainda explica que a Selic, sendo a taxa básica de juros da economia brasileira, reflete as condições macroeconômicas do país e, portanto, ajusta-se dinamicamente às flutuações econômicas.

“Este aspecto torna-a um índice robusto para a atualização de valores devidos, garantindo que o montante reflita a realidade econômica vigente, o que é essencial para a preservação do valor real do crédito concedido. Ao mesmo tempo, o IPCA, por ser um índice de inflação amplamente reconhecido e utilizado, oferece um ajuste preciso e confiável do poder de compra da moeda.”

REsp 1.795.982

O post Nova lei padroniza correção de dívidas civis e abre portas para juros zero apareceu primeiro em Consultor Jurídico.

Ação de reintegração de posse de imóvel com alienação fiduciária não exige prévia realização de leilões

A Terceira Turma atendeu ao pedido do banco ao decidir que o único requisito para a ação de reintegração é a consolidação da propriedade em nome do credor, conforme a Lei de Alienação Fiduciária.

A Terceira Turma do Superior Tribunal de Justiça (STJ), por unanimidade, decidiu que, após a constituição do devedor em mora, o credor fiduciário pode ajuizar a ação de reintegração de posse mesmo sem a prévia realização dos leilões públicos previstos no artigo 27 da Lei 9.514/1997. Segundo o colegiado, o único requisito para a ação de reintegração de posse é a consolidação da propriedade em nome do credor, conforme o artigo 30 da mesma lei.

No caso julgado, um banco buscava reverter a decisão que julgou improcedente seu pedido de reintegração de posse de um imóvel. O tribunal de segunda instância entendeu que a prévia realização de leilão público seria imprescindível para a imissão na posse.

Ao STJ, a instituição financeira alegou que, no âmbito da alienação fiduciária de imóveis, caso a dívida não seja paga e o devedor fiduciante seja constituído em mora, a propriedade se consolida em nome do credor, o que legitima o ajuizamento da ação de reintegração de posse, sem a necessidade de realização do leilão.

Consolidação da propriedade levou devedor a ocupar imóvel de forma ilegítima

A relatora do recurso, ministra Nancy Andrighi, comentou que, quando a propriedade fiduciária adquirida pelo credor tem caráter resolúvel, ela está condicionada ao pagamento da dívida. Desse modo, verificado o pagamento, tem-se a extinção da propriedade do credor, a qual é automaticamente revertida ao devedor. Por outro lado, não sendo paga a dívida, ocorre a consolidação da propriedade em nome do credor, a qual será averbada no registro imobiliário.

Segundo a relatora, o procedimento de retomada do imóvel por meio da consolidação da propriedade resulta na extinção do contrato que sustentava a posse direta do bem pelo devedor. A partir daí, a ocupação do imóvel pelo devedor será ilegítima e injusta (esbulho possessório), conferindo ao credor o direito à reintegração de posse. “A posse, pelo devedor, decorre do contrato que foi firmado. Resolvido esse contrato, o fundamento de seu poder de fato sobre o bem desaparece”, declarou a ministra.

“Não por outro motivo, o artigo 30 da Lei 9.514/1997 preceitua que é assegurada ao fiduciário, ao seu cessionário ou aos seus sucessores, inclusive ao adquirente do imóvel por força do leilão público de que tratam os artigos 26-A, 27 e 27-A, a reintegração na posse do imóvel, que será concedida liminarmente, para desocupação no prazo de 60 dias, desde que comprovada a consolidação da propriedade em seu nome, na forma prevista no artigo 26 daquela lei”, acrescentou.

Lei não diz que reintegração de posse não pode ocorrer antes dos leilões

Nancy Andrighi também destacou que não é possível extrair do referido dispositivo legal qualquer indicação de que a reintegração de posse do imóvel não poderia ser deferida em favor de seu proprietário antes da realização dos leilões.

Para a ministra, essa conclusão é confirmada pelo que está disposto no artigo 37-A da Lei 9.514/1997, que estabelece a incidência de taxa de ocupação desde a data da consolidação da propriedade no patrimônio do credor fiduciário.

“A incidência da taxa desde a consolidação da propriedade somente se justifica porque, desde então, não mais exerce o devedor posse legítima sobre o bem. Isso não bastasse, infere-se da leitura do artigo 30 da Lei 9.514/1997 que não apenas o adquirente do imóvel por força do leilão público, mas também o próprio fiduciário possui legitimidade para o ajuizamento da ação de reintegração de posse”, concluiu ao dar provimento ao recurso especial.

Fonte: STJ