Futuro da área onde viveu “Índio do Buraco” é alvo de disputa judicial

O espólio de um homem que viveu quase sem nenhum bem material está no centro de uma disputa judicial, em Rondônia. Indígenas, Ministério Público Federal (MPF) e um grupo de pessoas não indígenas esperam que a Justiça Federal decida o destino de uma extensa área de 8.070 hectares onde, até 2022, vivia um único indivíduo, conhecido como Tanaru, ou o “Índio do Buraco”.Índio Isolado da TI Tanaru - O sobrevivente que a Funai acompanha há 22 anos

Tanaru viveu ao menos 26 anos em isolamento voluntário, evitando o contato com outros seres humanos, incluindo indígenas que habitam as redondezas da área equivalente a 8 mil campos de futebol, nas cidades de Chupinguaia, Corumbiara, Parecis e Pimenteiras do Oeste.

Segundo a Fundação Nacional dos Povos Indígenas (Funai), cujos servidores o monitoravam a distância desde 1996, quando o avistaram pela primeira vez, Tanaru era o “único sobrevivente de sua comunidade, de etnia desconhecida”. Para o Conselho Indigenista Missionário (Cimi), com a morte dela, “desapareceu mais uma cultura milenar”.

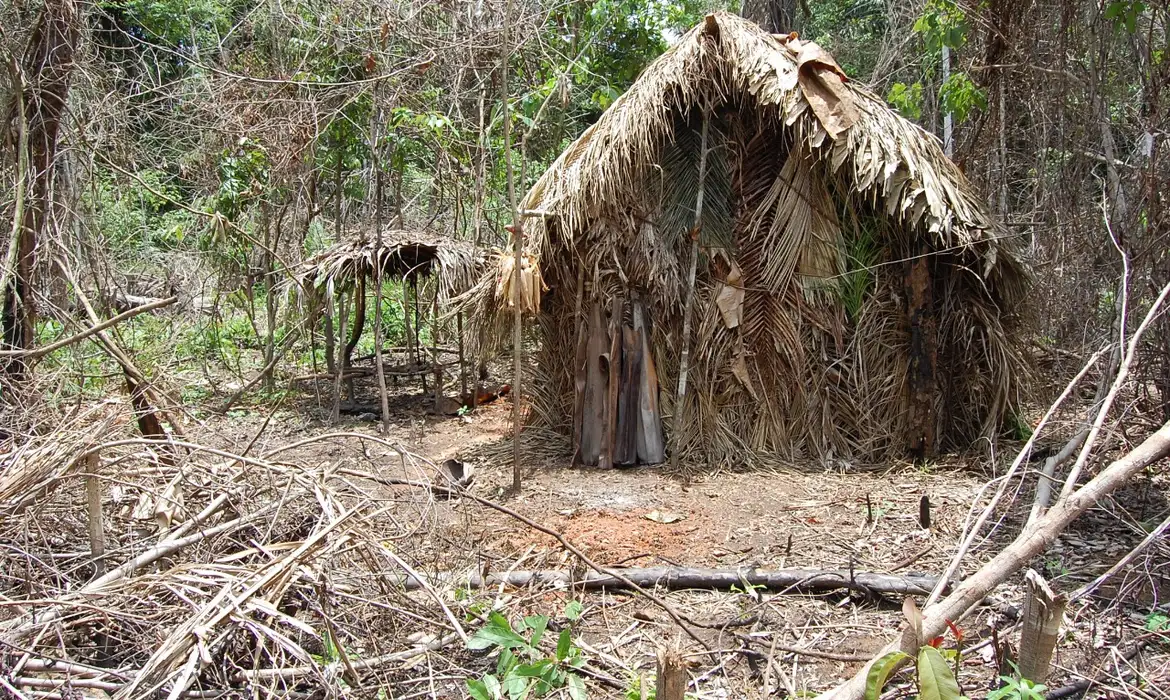
Em agosto de 2022, indigenistas que realizavam uma ronda de vigilância encontraram Tanaru morto, deitado em uma rede, no interior da última das muitas palhoças que o indígena construiu ao longo dos anos – a Funai tem registros de ao menos 53 delas. O corpo estava preservado e paramentado com adereços como um colar no pescoço, um chapéu e enfeites de penas. Nenhum ferimento ou indício da passagem de outra pessoa pelo local foi identificado. Os poucos utensílios que Tanaru carregava consigo a cada vez que se mudava para uma nova palhoça foram todos encontrados.

Tanaru morreu sem que sua etnia tivesse sido identificada sem margem para dúvidas. Ninguém nunca soube ao certo que idioma ele falava ou qual era sua idade aproximada. Da mesma forma, resta o mistério de como ele terminou sozinho, em uma área florestal cercada por fazendas cuja vegetação original foi quase toda eliminada. A hipótese mais provável é que ele era o último representante de um povo dizimado em meio à intensificação da colonização de Rondônia, na segunda metade do século passado, quando dezenas de povos indígenas habitavam a região.

Ele recebeu o apelido de servidores da Funai, em referência ao rio que corta a região. O outro, devido ao costume de cavar um buraco profundo, uma espécie de cova, no interior de cada nova maloca. Arredio, flechou um servidor da Funai que tentou se aproximar, em 2005. Na maior parte do tempo, contudo, não demonstrava temer as pessoas, chegando a construir algumas de suas palhoças perto dos limites entre a área que a União destinou ao seu usufruto exclusivo e as fazendas ao redor. Além disso, em determinado período, aceitava os objetos (machados, facões etc.) e as sementes que servidores da Funai lhe deixavam com o intuito de estimulá-lo a plantar alguns alimentos para consumo próprio.

As dúvidas quanto à origem de Tanaru deram margem a especulações. Há, na região, quem até hoje sustente que ele não era indígena, assim como há quem garanta que, embora indígena, ele pertencia a um povo de outra região e foi levado por indigenistas, de avião, para ocupar a área hoje em disputa.

Os restos mortais de Tanaru só foram enterrados no início de novembro de 2022, mais de dois meses após sua morte. Para isso, o MPF teve que ingressar com uma primeira ação na Justiça Federal, pedindo que a Funai fosse obrigada a sepultar o indígena no mesmo local onde seu corpo foi encontrado e seguindo as tradições indígenas regionais. Sob o comando da gestão do presidente Jair Bolsonaro, a Funai alegava não ter a obrigação legal de sepultar o indígena, cujo corpo permanecia acondicionado na unidade da Polícia Federal em Vilhena (RO), onde tinha sido submetido a autópsia.

Em dezembro de 2022, o MPF voltou a recorrer à Justiça contra a União e a Funai. Desta vez para obrigar os órgãos federais a transformarem o território em que Tanaru viveu em uma área pública, de proteção socioambiental. Apesar da presença indígena na região, incluindo alguns grupos de recente contato, como os kanoé e akuntsú, a Funai nunca promoveu os estudos antropológicos necessários à delimitação e reconhecimento da terra indígena. A Justiça Federal em Rondônia agendou para a segunda quinzena de julho uma audiência de conciliação entre as partes.

Durante os 26 anos em que monitorou Tanaru, a fundação limitou-se a, de tempos em tempos, renovar suas portarias de restrição de uso, interditando o aceso de não indígenas à área – que a Funai denominou Terra Indígena Tanaru “para fins de controle administrativo”. A portaria atualmente em vigor é de 2015 e tem validade de dez anos.

“Este território já devia ter sido demarcado há muito tempo, e a morte do Tanaru não muda o fato de que essas terras eram ocupadas por indígenas desde tempos imemoriais e, portanto, pertencem à União”, afirmou à Agência Brasil o procurador da República Daniel Luis Dalberto, autor da ação junto com o procurador Leonardo Caberlon.
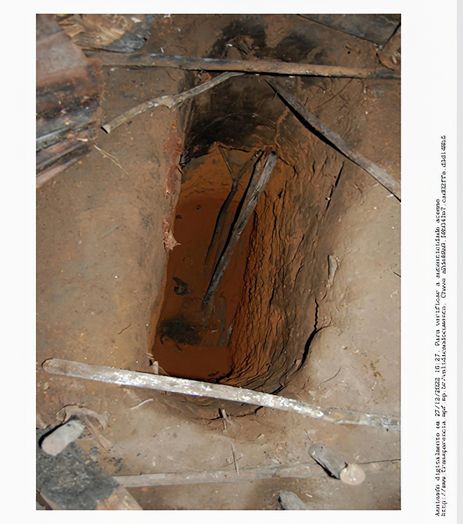
Brasília (DF) 15/06/2024 - Detalhes de imagens que estão anexadas no processo do caso índio do bruraco - Objetos e marcas usados pelo indio do buraco.Foto: Ministéri Público-RO/Divulgação
Detalhes de imagens anexadas no processo do caso “Índio do Buraco – buracos cavados por Tanaru – Ministério Público-RO/Divulgação

“Como se trata de um bem da União em relação ao qual não podemos transigir [ceder], pedimos ao Poder Judiciário que determine a obrigação da União, da Funai, de demarcá-la para então decidirmos, coletivamente, junto com os indígenas do entorno, o destino mais apropriado à área. A finalidade é proteger a área, seja na forma de um memorial dedicado a Tanaru e à resistência dos povos indígenas, seja como uma área de proteção e destinação socioambiental”, acrescentou o procurador.

De acordo com Dalberto, a atual disputa em torno da área é resultado da colonização desordenada da região. Segundo o procurador, para incentivar a colonização e o estabelecimento de empreendimentos agrícolas, o próprio Estado loteou as terras e entregou títulos de propriedades a pessoas vindas de outras localidades, ignorando a presença indígena e de outras populações.

“O governo militar sabia que toda aquela região era amplamente ocupada por indígenas. E, segundo as resoluções em vigor na época, tais áreas não poderiam ser disponibilizadas para qualquer outro fim [que não o usufruto exclusivo indígena]. O Estado brasileiro ignorou este fato, o que acabou por estimular situações muito violentas. Muitos grupos indígenas tiveram que fugir; outros foram exterminados. Há, inclusive, registros históricos de fazendeiros usando tratores para tentar esconder as evidências da presença indígena”, concluiu o procurador, para quem Tanaru é um sobrevivente e um exemplo da resistência dos povos originários.

“Um único integrante de uma civilização conseguiu viver sozinho, sem ajuda de ninguém, por ao menos três décadas, em um pequeno pedaço de floresta, sem destruí-la. Isto é a máxima expressão de autonomia e sustentabilidade. […] Em parte, graças a essa única pessoa, temos, na região, uma ilha de biodiversidade. Ou seja, Tanaru não só levou adiante sua civilização, como, com sua presença, manteve parte de bioma único”, destacou Dalberto.

Favorável à iniciativa do MPF, a Coordenação das Organizações Indígenas da Amazônia Brasileira (Coiab) pediu à Justiça Federal para integrar a ação, como amicus curiae, ou seja, para fornecer subsídios ao órgão julgador. Para os advogados da entidade, cabe à União reconhecer a área em que Tanaru viveu e morreu como um território tradicional indígena, destinando-a para fins de proteção e promoção socioambiental e protegendo-a.

“A Coiab reforça a necessidade de demarcação [das terras] com fundamento, dentre outros, no direito constitucional à memória […] e com a finalidade de garantir o direito à existência dos povos indígenas, inclusive com a previsão da memória como parte do patrimônio cultural brasileiro, abrangendo também os povos isolados e seus territórios”, sustenta a entidade em nota enviada à reportagem.

Brasília (DF) 15/06/2024 - Detalhes de imagens que estão anexadas no processo do caso índio do bruraco - Objetos e marcas usados pelo indio do buraco.
Foto: Ministéri Público-RO/Divulgação

Objetos usados pelo “Índio do Buraco” – Ministério Público-RO/Divulgação

“O território Tanaru carrega em si interesses nas áreas de arqueologia, antropologia, linguística, cultural, ambiental, histórica e botânica”, reforça a entidade, insistindo que a homologação da Terra Indígena Tanaru está em conformidade com a legislação, “sendo juridicamente irrelevante a não presença, na área, da etnia específica [à qual Tanaru pertencia]”.

“Além disso, o caso lança a atenção pública e do Estado para outros diversos casos de genocídio de populações indígenas em curso no país […] Afinal, o massacre que matou quase todos os indígenas desse território [Rondônia] foi deliberadamente escondido e esquecido e a demarcação seria uma forma de resguardar a memória e reforçar a ideia de que a sociedade não deve repetir tamanha violação de direitos humanos”, finaliza a Coiab.

Particulares

Contrário à iniciativa do MPF, 11 pessoas (nove delas pertencente a três famílias) reivindicam, na Justiça, a propriedade da terra. Representante do grupo, o advogado Sandro Ricardo Salonski Martins sustenta que seus clientes são os legítimos donos da totalidade dos imóveis atingidos pela restrição de uso imposta ao território que Tanaru ocupava.

“A área em questão não pertence à União e não existe nenhuma afetação por ocupação tradicional indígena. Trata-se de propriedades particulares devidamente tituladas há muitos anos, desde antes da [entrada em vigor da] Constituição Federal de 1988”, afirma o advogado, sustentando que, pelo tempo em que Tanaru ocupou a área e foi monitorado a distância por servidores da Funai, seus clientes “respeitaram sua presença”.

“O falecimento do indígena extinguiu o usufruto que tinha sobre a área. Logo, a razão de ser das portarias de interdição há muito se extinguiu, transformando-se em um instrumento abusivo por parte do poder público. Além disso, discutir a demarcação de uma área desprovida de população indígena é inteiramente injustificável e não está previsto em nossa Constituição Federal”, finaliza o advogado, destacando que a União nunca tomou nenhuma providência prática para demarcar e homologar a área.

Uma das pessoas representadas na ação é Gutemberg Ermita, pecuarista hoje com 81 anos. Ele e seus irmãos se estabeleceram na região em 1973. Naturais de Colatina (ES) e filhos de pequenos produtores rurais, eles buscavam uma nova área onde pudessem criar gado.

“Morávamos em uma propriedade pequena”, contou à Agência Brasil o filho do pecuarista, Gutemberg Ermita Filho. “Meu pai e seus três irmãos decidiram vir conhecer Rondônia. E chegaram até esta área trazidos por um indígena cuja tribo vivia próximo a Chupinguaia – que, na época, ainda se chamava Viradouro, porque aqui não tinha nada. A cidade tinha duas ruas apenas”, acrescentou Filho ao lembrar que, em 1982, quando ele próprio se mudou para a propriedade da família, já não encontrou indígenas morando nas proximidades.

“Meu pai e meus tios trabalharam muito. Desbravaram a área junto com outras famílias atraídas para a região. Meu pai, inclusive, chegou a atuar como procurador de mais de 60 pessoas que estavam se estabelecendo na região, abrindo [suas propriedades], conforme exigência do próprio  Incra [Instituto Nacional de Colonização e Reforma Agrária]. Ele viajava para Brasília atrás da burocracia, da escritura do imóvel dele e de outras pessoas. Demorou alguns anos para ele, enfim, receber a papelada. Ou seja, se havia algo de errado com a destinação destas terras, o governo teve tempo para identificar isso já lá atrás, há 50 anos. Pelo contrário. Na época, o próprio Estado incentivou as pessoas a virem para a região”, argumentou Filho.

“Agora, não vai ser fácil solucionar esta situação. Nossa proposta é que parte da área seja transformada em um parque arqueológico ou algo do tipo, em que ninguém mexa. Não somos contra um memorial para o indígena, mas propomos que ele ocupe um espaço menor. Para que 8 mil hectares para um memorial, para uma terra indígena onde já não há um índio?”, finalizou Gutemberg Ermita Filho.

Procurada pela Agência Brasil, a Funai informou que “por se tratar de caso inédito pós-Constituição de 1988”, ainda estuda a correta destinação para a área. “[Enquanto isso], a Procuradoria Federal Especializada realizou e continua a realizar diversas ações para garantir a proteção do território.”

A fundação lembrou que, em novembro de 2022, o ministro Edson Fachin, do Supremo Tribunal Federal (STF), determinou à União que apresentasse, em 60 dias, um plano de ação para proteger os territórios destinados a povos indígenas isolados e de recente contato, incluindo a TI Tanaru. O órgão reafirmou que a restrição de uso e ingresso de não indígenas na área, aplicada a partir de 1996, foi estabelecida em função da confirmação da presença indígena na área.

“Logo se confirmou que se tratava de um único sobrevivente. Havia evidências claras de que, pouco tempo antes, um grupo [indígena] tinha sido expulso de sua aldeia, por homens agindo a serviço do ‘proprietário’ da fazenda”, destacou. “O indígena isolado [Tanaru] não correspondeu [às tentativas] de diálogos de povos do entorno e acabou sendo considerado pertencente a uma etnia ou grupo desconhecido”, acrescentou a fundação, garantindo que, desde então, “manteve atividades de monitoramento, tendo levantado informações e produzido inúmeros relatórios sobre o modo de vida e forma de ocupação do território”.

A Agência Brasil também procurou a prefeitura de Corumbiara, mas não recebeu resposta. Cerca de 30% da área que o MPF pede que seja transformada em uma unidade de conservação estão localizados no município. Outros 50% ficam em Pimenteiras do Oeste, cuja prefeita, Valéria Garcia (PP), disse, por mensagem de áudio, que “nunca ouviu falar” sobre a polêmica envolvendo a área.

FOnte: Logo Agência Brasil

Primeira Seção discute se seguro-garantia impede protesto do título e inscrição do débito tributário no Cadin

A Primeira Seção do Superior Tribunal de Justiça (STJ) afetou os Recursos Especiais 2.098.943 e 2.098.945, de relatoria do ministro Afrânio Vilela, para julgamento pelo rito dos repetitivos.

A controvérsia foi cadastrada na base de dados do STJ como Tema 1.263 e está assim descrita: “definir se a oferta de seguro-garantia tem o efeito de obstar o encaminhamento do título a protesto e a inscrição do débito tributário no Cadastro Informativo de Créditos não Quitados do Setor Público Federal (Cadin)”.

O relator enfatizou que “a tese a ser adotada contribuirá para oferecer maior segurança e transparência na solução da questão pelas instâncias de origem e pelos órgãos fracionários desta corte”.

O ministro destacou que a Comissão Gestora de Precedentes e de Ações Coletivas, ao concluir pela necessidade de submissão do assunto à sistemática dos repetitivos, apontou o relevante impacto nos processos em trâmite no país e nos procedimentos executivos adotados pelos estados e municípios para cobrança das dívidas tributárias.

A Primeira Seção determinou a suspensão de todos os processos, individuais ou coletivos, que versem sobre a mesma matéria, nos quais tenha havido a interposição de recurso especial ou de agravo em recurso especial, na segunda instância ou no STJ.

Recursos repetitivos geram economia de tempo e segurança jurídica

O Código de Processo Civil regula, nos artigos 1.036 e seguintes, o julgamento por amostragem, mediante a seleção de recursos especiais que tenham controvérsias idênticas. Ao afetar um processo, ou seja, encaminhá-lo para julgamento sob o rito dos repetitivos, os ministros facilitam a solução de demandas que se repetem nos tribunais brasileiros.

A possibilidade de aplicar o mesmo entendimento jurídico a diversos processos gera economia de tempo e segurança jurídica. No site do STJ, é possível acessar todos os temas afetados, bem como saber a abrangência das decisões de sobrestamento e as teses jurídicas firmadas nos julgamentos, entre outras informações.

Fonte: STJ

Interpretação de textos normativos tributários: quebra-cabeça ou caixa de Lego?

Ao longo deste semestre letivo, no Programa de Pós-Graduação em Direito da Universidade do Estado do Rio de Janeiro, tive uma alegria especial: dividir a matéria com o professor Marco Aurélio Greco. Foram aulas fantásticas, nas quais os alunos e alunas da Uerj — e vários convidados e convidadas, inclusive de fora do Rio de Janeiro — tiveram a rara felicidade de ter o Marco como professor.

Logo no primeiro dia, Greco fez uma pergunta para a turma que trazemos agora para reflexão de nossos leitores e leitoras: os textos normativos — no caso, os textos normativos tributários — são quebra-cabeças ou caixas de Lego?

A teoria tributária tradicional se desenvolveu, em larga medida, tendo como ponto de partida a compreensão de que textos normativos são quebra-cabeças. Em outras palavras, por mais complexa que seja a interpretação de um determinado texto, ao final haverá apenas uma imagem que aquele conjunto de peças é capaz de formar.

Esta posição sobre a natureza da interpretação de textos normativos redunda na visão de que cada texto ou cada conjunto de textos normativos encerra uma única norma que seria revelada pelo intérprete.

Partindo deste modelo de textos normativos como quebra-cabeças, o intérprete não teria qualquer possibilidade de interferência sobre a determinação da imagem final. Na verdade, a imagem do quebra-cabeça teria sido integral e absolutamente definida por seu criador.

Percebe-se que é possível traçar uma comparação entre a figura do quebra-cabeça e certas interpretações sobre os princípios da legalidade e da tipicidade, que pautaram e, em grande medida, ainda pautam, parcela relevante da doutrina tributária.

Origens

O Direito Tributário brasileiro se estruturou sobre uma forma de deificação do papel do “criador do quebra-cabeça”, o legislador. As origens dessa teoria no Brasil podem ser traçadas desde a publicação do livro “Os Princípios da Legalidade e da Tipicidade da Tributação”, de Alberto Xavier [1], mas as lições do saudoso professor proliferaram e foram amplamente absorvidas pela doutrina tributária pátria, repercutindo, inclusive, em decisões dos tribunais superiores.

Esta abordagem teórica focada na atuação do “criador do quebra-cabeça” resultou numa específica visão do princípio da segurança jurídica, que se realizaria, essencialmente, no exercício da função legislativa, o que teve como consequência — ou como ponto de partida — uma grande desconfiança dos órgãos de aplicação do Direito, a quem somente seria dado montar o quebra-cabeça, sem jamais interferir na imagem pré-definida pelo legislador. [2]

Feliz ou infelizmente, contudo, textos normativos não são como quebra-cabeças. Como nos alerta Marco Aurélio Greco, eles são caixas de Lego. Ou seja, eles não permitem a construção de uma única imagem ou forma, absolutamente pré-determinada. Textos normativos podem admitir uma variedade de imagens ou formas que são criadas a partir de suas peças.

Consequência

Uma primeira consequência de admitirmos que textos normativos são como peças de Lego é estabelecermos que, ao contrário do que afirmam alguns autores, eles jamais possibilitarão “qualquer” interpretação. Mesmo que uma caixa de peças de Lego possibilite a criação de uma, duas, três, ou mais formas, haverá sempre um número finito de possibilidades de combinações, sendo certo que as peças são, em si, uma limitação à atuação do montador — o intérprete.

Consequentemente, ao reconhecermos que textos normativos são como caixas de Lego, somos forçados a aceitar que o criador do Lego, ao contrário do criador do quebra-cabeça, não estabeleceu exatamente, nem forma absoluta, a imagem final. O montador, ou seja, o intérprete, interfere no processo de criação de formas a partir de peças, em outras palavras, no processo de criação de normas jurídicas a partir de textos normativos.

Se nós, como intérpretes, nos deparamos com um texto ou um conjunto de textos normativos que se aplicam a determinada situação de fato, mesmo que haja uma variedade de normas que possam ser criadas, considerando valores, finalidades, questões históricas, etc., haverá alguma margem de conformação atribuída ao intérprete, mas ela não será ilimitada.

Essa forma de considerar o processo de interpretação dá outra relevância ao intérprete, em especial ao órgão de aplicação do Direito. Enquanto no modelo do quebra-cabeça cabe ao órgão de aplicação apenas revelar a imagem que já estava lá, no modelo da caixa de Lego o órgão de aplicação passa a ter uma função criativa, possuindo uma liberdade de conformação que pode ser ainda maior dependendo do tipo de Lego que se encontre na caixa — tipos, conceitos mais ou menos indeterminados, etc.

Não é por outra razão que Greco afirma que “na relação entre intérprete e texto, o que se interpreta efetivamente e o que se descreve não é o ‘mundo do texto’ nem um mundo ‘atrás do texto’, mas o ‘mundo diante do texto’. Interpretação é, em última análise, a expressão de como o intérprete, através do texto, vê e constrói seu próprio mundo, seu ambiente num determinado contexto. Em semiótica, estaríamos no nível pragmático”. [3] (destaque nosso)

Note-se que ao reconhecermos que textos normativos são como caixas de Lego, não estamos renunciando à segurança jurídica. De maneira alguma. Como já apontamos, verificar que o órgão de aplicação tem alguma margem de conformação — inclusive em campos como o Direito Tributário e o Direito Penal — não equivale a estabelecer que o intérprete não está vinculado ao texto constitucional ou à lei — ou limitado pelas combinações possíveis da caixa de Lego.

Por outro lado, não nos parece que a crença ingênua na noção de que os textos normativos seriam quebra-cabeças aumente a segurança jurídica, contribuindo, isso sim, para que os contribuintes tenham expectativas que não possam ser cumpridas pela lei.

Forma

Um aspecto importante que tem que ser ressaltado é que compreender textos normativos como uma caixa de Lego não significa que, em algum momento, mesmo que a sua interpretação tenha gerado diversas “formas”, não seja possível estabelecer uma “forma” ou “imagem” específica bem definida. Esta é, de fato, a função do órgão de aplicação do Direito, determinar a forma específica que será considerada a representação válida de um determinado texto ou conjunto de textos normativos.

Nada obstante, essa forma específica não será, necessariamente imutável. Afinal, o texto ou os textos interpretados seguem contendo diversas “formas” em potência que podem ser criadas pelo intérprete. Consequentemente, não deve causar espanto quando o órgão de aplicação do Direito, após ter montado determinada forma com aquelas peças disponíveis, volta à caixa e constrói outra forma.

Assim sendo, é possível que, após fixar a norma construída a partir de um texto ou conjunto de textos, o órgão de aplicação do Direito volte a estes e, desta vez, arranjando de forma diversa os vários blocos de construção, chegue a uma segunda interpretação, diversa da primeira.

Vejamos, por exemplo, o caso do conceito de serviços para fins da interpretação da regra constitucional que atribui competência para os municípios instituírem o ISS.

Até 2001, o Supremo Tribunal Federal tinha, em algumas oportunidades, decidido que a locação seria tributável pelo ISS, pois o conceito de serviços seria “econômico”, [4] posição que remontava à doutrina de Bernardo Ribeiro de Moraes. [5]

Como sabemos, pela maioria simples de seis votos a cinco, em 2001, [6] o STF passou a definir serviço como obrigação de fazer, em contraposição à obrigação de dar. Em anos seguintes, o Tribunal começou a mitigar a aplicação dessa definição, em casos não diretamente relacionados à pura e simples locação de bens, como o referente à tributação de franquias, de planos de saúde [7] e de licenciamento de software, [8] trazendo conceitos como o de “atividades mistas”. [9]

Quando o Supremo muda de posição sobre a interpretação de certos dispositivos, ou sobre a definição de determinados termos, muitas vezes vemos reações, como se a Corte estivesse atuando fora dos limites da Constituição. Essa é uma percepção que nos parece equivocada. Afinal, os textos normativos são caixas de Lego, que permitem mais de uma combinação, todas elas legítimas.

Reitere-se que o reconhecimento de que textos normativos seriam como caixas de Lego não atribuem ao intérprete um poder arbitrário e ilimitado para criar “formas” com as peças disponíveis. Ademais, a legitimidade da interpretação do órgão de aplicação do Direito vai exigir uma motivação que justifique, à luz do texto, dos valores, dos princípios, dos fins, do contexto, das demais normas, da história, etc. a maneira como as peças foram montadas. [10]

É interessante observarmos que não há uma novidade nesses comentários. De fato, vamos encontrar uma imagem semelhante à da caixa de Lego na moldura de Hans Kelsen.

Em verdade, aspecto importantíssimo da teoria da interpretação kelseniana é a indeterminação dos textos normativos, da qual decorre a ideia de que estes são molduras, dentro das quais podem ser identificadas mais de uma norma jurídica. Em suas palavras:

“Se por ‘interpretação’ se entende a fixação por via cognoscitiva do sentido do objeto a interpretar, o resultado de uma interpretação jurídica somente pode ser a fixação da moldura que representa o Direito a interpretar e, consequentemente, o conhecimento das várias possibilidades que dentro desta moldura existem. Sendo assim, a interpretação de uma lei não deve necessariamente conduzir a uma única solução como sendo a única correta, mas possivelmente a várias soluções que — na medida em que apenas sejam aferidas pela lei a aplicar — têm igual valor, se bem que apenas uma delas se torne Direito positivo no ato do órgão aplicador do Direito — no ato do Tribunal, especialmente. Dizer que uma sentença judicial é fundada na lei não significa, na verdade, senão que ela se contém dentro da moldura ou quadro que a lei representa — não significa que ela é a norma individual, mas apenas que é uma das normas individuais que podem ser produzidas dentro da moldura da norma geral.” [11]

Ao afirmar que o texto legal é apenas uma moldura dentro da qual se encontram diversas normas jurídicas passíveis de serem criadas pelo órgão de aplicação do Direito, Kelsen rejeita a possibilidade de que se desenvolva qualquer método jurídico capaz de definir qual seria a “norma jurídica correta” extraível do texto. [12]

Essas reflexões, mesmo que não tragam uma novidade ou uma abordagem essencialmente nova do tema, são importantes para chamar nossa atenção para o fato de que é ingênua a pretensão de que haja uma única norma extraível a partir de textos normativos. Consequentemente, a segurança jurídica não está exclusivamente no texto constitucional ou legal, mas igualmente na sua interpretação/aplicação pelos órgãos de aplicação do Direito.

Ademais, a flutuação de interpretações é natural e, em certa medida, até esperada — ou desejada —, inclusive para que elas considerem mudanças ocorridas no contexto fático. Por fim, deve-se reconhecer que a atuação do órgão de aplicação, criando formas com as peças da caixa de Lego, não é ilegal nem inconstitucional. Estará dentro das possibilidades legitimamente postas pelo ordenamento jurídico.

Naturalmente, essas transições de interpretação devem ter em conta a proteção da segurança jurídica, do Estado e do contribuinte. Consequentemente, é imprescindível que mudanças interpretativas dentro da moldura sejam consideradas alterações que atraiam a aplicação de regras como a irretroatividade e, a depender do caso concreto, até mesmo da anterioridade, que devem passar por uma releitura a partir de suas finalidades — e não apenas de aspectos meramente formais.

Que este breve texto sirva de singela homenagem ao professor Marco Aurélio Greco e agradecimento pela generosidade com que compartilhou seus conhecimentos conosco neste semestre.

________________________________________

[1] XAVIER, Alberto. Os Princípios da Legalidade e da Tipicidade da Tributação. São Paulo: Revista dos Tribunais, 1978. Sobre a relevância da obra do Professor Alberto Xavier no desenvolvimento do princípio da tipicidade no Brasil, ver: ROCHA, Sergio André. A Origem do Princípio da Tipicidade no Direito Tributário Brasileiro. Revista Direito Tributário Atual, São Paulo, n. 50, 1º quadrimestre 2022, p. 399-430.

[2] Para uma crítica a esta visão que exacerba, segundo vemos, o papel do Poder Legislativo como assegurador da segurança jurídica, ver: ROCHA, Sergio André. Da lei à decisão: a segurança jurídica tributária possível na pós-modernidade. Revista Fórum de Direito Tributário, Belo Horizonte, n. 127, jan./fev. 2024, p. 51-78.

[3] GRECO, Marco Aurélio. Planejamento Tributário. 4 ed. São Paulo: Quartier Latin, 2019. p. 507.

[4] Ver, por exemplo, as decisões proferidas nos Recursos Extraordinários nº 112.947 e nº 115.103.

[5] MORAES, Bernardo Ribeiro de. Doutrina e Prática do Imposto Sobre Serviços. São Paulo: Revista dos Tribunais, 1978. p. 42.

[6] Ver a decisão proferida no Recurso Extraordinário nº 116.121 e a Súmula Vinculante nº 31.

[7] Ver a decisão no Recurso Extraordinário nº 651.703.

[8] Ver, por exemplo, as decisões nas Ações Diretas de Inconstitucionalidade nº 1.945 e 5.659, e no Recurso Extraordinário nº 688.223.

[9] Ver a decisão no Recurso Extraordinário nº 603.136.

[10] Sobre a função de legitimação da interpretação, ver: ROCHA, Sergio André. Interpretação dos Tratados para Evitar a Dupla Tributação da Renda. 2 ed. São Paulo: Quartier Latin, 2013. p. 124-130.

[11] KELSEN, Hans. Teoria Pura do Direito. Tradução João Baptista Machado. Coimbra: Arménio Amado, 1984. p. 467.

[12] KELSEN, Hans. Teoria Pura do Direito. Tradução João Baptista Machado. Coimbra: Arménio Amado, 1984. p. 468.

O post Interpretação de textos normativos tributários: quebra-cabeça ou caixa de Lego? apareceu primeiro em Consultor Jurídico.

Devedor solidário que paga dívida sozinho pode assumir lugar do credor na execução em andamento

Após quitar integralmente uma dívida em execução, um dos codevedores pediu a substituição no polo ativo do processo, para que ele passasse a ser o único credor dos demais executados.

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que o devedor solidário que faz a quitação integral do débito assume os direitos do exequente originário, podendo substituí-lo no polo ativo da execução.

Após quitar integralmente uma dívida bancária que estava em processo de execução, um dos codevedores pediu a substituição no polo ativo da demanda, para que ele passasse a constar como o único credor dos demais executados. O pleito foi acolhido pelo juízo e pelo tribunal de segunda instância.

No recurso ao STJ, dois dos codevedores solidários solicitaram a extinção do processo, alegando que o pagamento ao banco teria extinguido o título executivo extrajudicial, de modo que não haveria mais nenhuma obrigação a respaldar a execução. Os devedores também sustentaram que o direito de regresso exigiria a propositura de ação autônoma, pois não seria possível exercê-lo nos mesmos autos da execução em curso.

Pagamento com sub-rogação: cumpre-se a obrigação, mas a dívida persiste

Ao negar provimento ao recurso, a relatora, ministra Nancy Andrighi, explicou que, conforme o disposto no artigo 778, parágrafo 1º, IV, do Código de Processo Civil, o pagador da dívida adquiriu legitimidade (secundária ou derivada) para prosseguir com a execução do título extrajudicial. Nessa hipótese, a substituição do credor originário no polo ativo da demanda (sub-rogação) ocorre sem o consentimento do executado e dispensa o ajuizamento de ação autônoma de regresso.

“A desnecessidade da propositura de ação autônoma prestigia os princípios da celeridade e da economia processual, e obedece à regra de que a execução se realiza no interesse do exequente”, declarou a ministra.

Nancy Andrighi esclareceu ainda, com fundamento no artigo 379 do Código Civil e na doutrina, que, no pagamento com sub-rogação, há o adimplemento da obrigação, mas permanece vigente o dever de pagar. Isso significa que um credor sai da relação jurídica enquanto outro o substitui, mas a dívida persiste, não havendo motivo para a alegada inexequibilidade do título que dá embasamento à execução.

Fonte: STJ

Limites entre liberdade de organização religiosa e direito à intimidade

Recentemente, no Rio de Janeiro, a ação de uma igreja evangélica causou algumas controvérsias. A denominação utilizou suas redes sociais para revelar pecados dos seus membros, nomeando-os e especificando as punições que receberiam.

Em uma carta aberta, assinada pelo presbitério, a Igreja One enfatiza questões de integridade e santidade. Os motivos para as ações disciplinares variam desde embriaguez até comportamento autoritário e manipulador.

Igreja One/Divulgação


Segundo a nota, os líderes afastados admitiram seus erros e se arrependeram. Ato contínuo, começaram um processo de restauração. Além disso, a igreja reconheceu falhas internas na comunicação e na definição de limites claros no discipulado, comprometendo-se a desenvolver protocolos para evitar que essas situações se repitam [1].

A escolha de divulgar publicamente os pecados e as punições dos membros provoca divergências. Alguns fiéis defendem que a transparência é essencial para preservar a integridade da igreja, ao passo que outros consideram a exposição pública desnecessária e prejudicial.

Analisando essa situação do ponto de vista jurídico, precisamos compreender duas questões:

1) Do ponto de vista do pastor e da igreja, como decorrência do direito constitucional à liberdade religiosa, temos a liberdade de organização religiosa, que consiste na capacidade de as igrejas se organizarem como pessoas jurídicas de direito privado, obtendo o reconhecimento, pelo Estado, dos seus estatutos, regimentos e códigos de conduta.

Essa questão é reforçada pelo Código Civil, quando este diz no artigo 44, IV, §1º, que: “São livres a criação, a organização, a estruturação interna e o funcionamento das organizações religiosas, sendo vedado ao poder público negar-lhes reconhecimento ou registro dos atos constitutivos e necessários ao seu funcionamento”.

Em outras palavras, as igrejas possuem uma autodeterminação organizacional para definir suas regras sobre, por exemplo, corrente doutrinária, admissão e exclusão de membros, incluindo a disciplina eclesiástica de membros que incorrem em faltas ou pecados.

2) Por outro lado, do ponto de vista das pessoas expostas, a mesma Constituição estabelece que “são invioláveis a intimidade, a vida privada, a honra e a imagem das pessoas, assegurado o direito a indenização pelo dano material ou moral decorrente de sua violação” (artigo 5º, X), além disso, o Código Penal institui os chamados crimes contra a honra: calúnia, injúria e difamação.

Disciplina religiosa

Pois bem. No caso em tela, é preciso considerar o seguinte: quando alguém adere a uma religião, o faz de maneira livre, pois ninguém pode ser obrigado a se filiar ou associar-se a uma denominação religiosa. É prudente que quem faz parte de uma igreja busque conhecer seu estatuto e regimento interno, para saber acerca dos seus direitos e deveres enquanto membro daquela comunidade, inclusive as regras sobre a disciplina eclesiástica dos que incorrem em pecados.

Não tivemos acesso ao estatuto da igreja em comento, todavia, caso nesse documento fosse previsto expressamente que aqueles que fossem flagrados em faltas e pecados seriam expostos por meio de cartas abertas nas mídias sociais como parte da disciplina religiosa, como pessoas que se associaram livremente àquela denominação, eles deveriam aceitá-la.

Responsabilização

Por outro lado, caso essa decisão de publicizar as condutas dos membros tenha partido de maneira arbitrária pela liderança da igreja, por mera vingança e sem nenhuma previsão normativa nesse sentido nos documentos da igreja (estatuto, regimento interno, etc.), a igreja e o pastor responsável podem sim ser responsabilizados, tanto na esfera cível, podendo ser obrigada a arcar com uma indenização por danos morais devido à ofensa à imagem dos membros, bem como na esfera penal: por injúria (artigo 140, do Código Penal), que consiste em ofender a dignidade ou o decoro de alguém, atingindo diretamente a honra subjetiva da vítima, ou seja, a percepção que ela tem de si mesma; ou por difamação (artigo 139, do Código Penal) que envolve a imputação de fato ofensivo à reputação de alguém, atingindo a honra objetiva, que é a reputação da pessoa perante terceiros.

Isso posto, em nossa compreensão, e salvo melhor juízo, a disciplina eclesiástica, sob a ótica teológica e do direito religioso, deve ser aplicada com rigor, justiça, transparência e sabedoria. Esta deve sempre se basear nas escrituras sagradas e nos documentos eclesiásticos. Contudo, é prudente que tal gestão ocorra internamente. Isto é, os pecados devem ser expostos e tratados confidencialmente entre os membros da comunidade, visando restaurar o pecador e prevenir que testemunhos negativos recaiam sobre a organização religiosa.

O post Limites entre liberdade de organização religiosa e direito à intimidade apareceu primeiro em Consultor Jurídico.

Comissão aprova prioridade na emissão de novos documentos para vítima de violência doméstica

A Comissão de Defesa dos Direitos da Mulher da Câmara dos Deputados aprovou projeto de lei que garante prioridade na emissão de novos documentos pessoais à vítima de violência doméstica que tenha tido seus documentos retidos ou destruídos pelo agressor. A prioridade também valerá para a documentação dos filhos. 

O texto aprovado também torna crime a destruição, retenção ou subtração de documentos pessoais dessa vítima ou de seus dependentes, com reclusão de 6 meses a 2 anos e multa.

 
Audiência Pública - Proteção de dados e publicidade digital para crianças e adolescentes. Coordenadora do Programa Criança e Consumo - Instituto Alana, Maria Mello e a dep. Silvye Alves (UNIÃO - GO)
Silvye Aires recomendou aprovar versão da proposta – Renato Araújo/Câmara dos Deputados

A Comissão de Defesa dos Direitos da Mulher da Câmara dos Deputados aprovou projeto de lei que garante prioridade na emissão de novos documentos pessoais à vítima de violência doméstica que tenha tido seus documentos retidos ou destruídos pelo agressor. A prioridade também valerá para a documentação dos filhos. 

O texto aprovado também torna crime a destruição, retenção ou subtração de documentos pessoais dessa vítima ou de seus dependentes, com reclusão de 6 meses a 2 anos e multa.

Conforme a proposta, caberá aos órgãos responsáveis pela emissão de documentos garantir o atendimento prioritário, além da segurança e da privacidade da solicitante, resguardando informações que possam colocar em risco sua integridade. A vítima deverá apresentar, preferencialmente, boletim de ocorrência ou documento equivalente que ateste a situação de violência doméstica e familiar.

O texto aprovado é o substitutivo da relatora, deputada Silvye Alves (União-GO), ao Projeto de Lei 5880/23, do deputado Duda Ramos (MDB-RR). A proposta altera a Lei Maria da Penha e o Código Penal.

A relatora destaca que a lei já considera como violência patrimonial “qualquer conduta que configure retenção, subtração, destruição parcial ou total de seus objetos, instrumentos de trabalho, documentos pessoais, bens, valores e direitos ou recursos econômicos, incluindo os destinados a satisfazer suas necessidades”. 

Para ela, a conduta deve ser criminalizada. “Entendemos que os agressores também devem ser penalizados, de modo que os juízes não tenham dúvidas no enquadramento criminal do tipo de conduta da qual estamos tratando”, disse. 

Próximos passos
A proposta será analisada em caráter conclusivo pela Comissão de Constituição e Justiça e de Cidadania. 

Fonte: Câmara dos Deputados

Aprovado projeto que aumenta pena para assassinato de professor dentro de escola

A Câmara dos Deputados aprovou nesta quarta-feira (12) projeto de lei que aumenta as penas de homicídio praticado em instituição de ensino em certas situações e o considera crime hediondo. A proposta será enviada ao Senado.

De autoria do Poder Executivo, o Projeto de Lei 3613/23, foi aprovado na forma do substitutivo do relator, deputado Jorge Goetten (PL-SC). Segundo o texto, a pena padrão de reclusão de 6 a 20 anos pode ser aumentada em 1/3 se o homicídio na instituição de ensino for cometido contra pessoa com deficiência ou com doença que acarrete condição limitante ou de vulnerabilidade física ou mental.

 
Discussão e votação de propostas. Dep. Jorge Goetten (PL - SC)
Jorge Goetten, relator do projeto – Mário Agra/Câmara dos Deputados

O aumento de pena será de 2/3 se o autor é ascendente, padrasto ou madrasta, tio, irmão, cônjuge, companheiro, tutor, curador, preceptor ou empregador da vítima ou por qualquer outro título tiver autoridade sobre ela, ou, ainda, se é professor ou funcionário da instituição de ensino.

Quanto ao crime de lesão dolosa, haverá agravante (1/3 a 2/3 de aumento da pena) se ele for praticado nas dependências de instituição de ensino.

Nessas mesmas situações de vítima e agressor listadas, a lesão dolosa praticada em instituição de ensino será punível com agravante de 2/3 ao dobro da pena.

O relator do projeto, deputado Jorge Goetten, afirmou que os brasileiros têm testemunhado um aumento exponencial no número de delitos em escolas, que vão desde infrações contra a honra até verdadeiros massacres cometidos contra alunos e professores. “Urge indispensável o recrudescimento das penas quando se tratar de delito cometido nas dependências de instituição de ensino”, declarou.

Goetten foi o coordenador do grupo de trabalho sobre violência nas escolas de 2023. Juntamente com o relatório da deputada Luisa Canziani (PSD-PR), o grupo aprovou quatro sugestões de projetos de lei e seis indicações ao Poder Executivo.

Crime hediondo
O texto aprovado muda ainda a Lei dos Crimes Hediondos (Lei 8.072/90) para considerá-los assim o homicídio, a lesão corporal dolosa de natureza gravíssima e a lesão corporal seguida de morte quando praticados em instituições de ensino.

Agravante geral
Para todos os crimes tipificados no Código Penal, quando praticados nas dependências de instituição de ensino, o texto considera que haverá agravante se não constituir um crime com agravante já especificado.

Assim, por exemplo, o furto dentro de escola passa a ser considerado um agravante, pois não existe uma qualificação desse crime especificamente para essa situação.

Debate em Plenário
O deputado Chico Alencar (Psol-RJ) disse que as escolas devem ser lugar de acolhida, serenidade e paz. “A violência tem de ser expelida, combatida, banida da escola porque é um corpo estranho e venenoso.”

O deputado Gervásio Maia (PSB-PB) lembrou que a violência no ambiente escolar tem crescido em todo o mundo. “A aprovação do projeto vai representar mais segurança e proteção aos filhos e filhas do povo brasileiro.”

Para o deputado Cabo Gilberto Silva (PL-PB), o projeto já deveria ter sido aprovado há muito tempo, em especial quando aconteceu o ataque a uma creche em Blumenau (SC).

A deputada Ana Paula Lima (PT-SC) ressaltou que houve uma mobilização da comunidade de Blumenau e isso fez o governo federal propor a mudança legal. “Vai estabelecer uma estratégia de prevenção e enfrentamento à violência que, infelizmente, tem acontecido nas unidades escolares.”

Fonte: Câmara dos Deputados

Aprovada a criação do cadastro nacional de condenados por violência contra a mulher

A Câmara dos Deputados aprovou nesta quarta-feira (12) projeto de lei que cria o Cadastro Nacional de Pessoas Condenadas por Violência contra a Mulher (CNVM), com informações de pessoas condenadas por crimes dessa natureza. A proposta será enviada ao Senado.

Discussão e votação de propostas. Dep. Dr. Jaziel (PL - CE)
Dr. Jaziel, relator do projeto – Mário Agra/Câmara dos Deputados

De autoria da depurada Silvye Alves (União-GO), o Projeto de Lei 1099/24 foi aprovado na forma de substitutivo do relator, deputado Dr. Jaziel (PL-CE). No cadastro, serão incluídos dados de condenados por sentença penal transitada em julgado, resguardado o direito de sigilo do nome da ofendida.

Para a autora do projeto, em razão da extensão do País, o banco de dados em nível nacional “dará mais um instrumento para a sociedade civil e as autoridades de segurança pública para prevenir tais crimes contra as mulheres”. Ela citou casos de criminosos que praticam esses crimes de forma reiterada e fogem para outra unidade da Federação a fim de se esconder e lá cometem novamente tais crimes.

O relator do projeto, deputado Dr. Jaziel, também ressaltou que a intenção é evitar que os agressores cometam o mesmo crime com outras mulheres.

O cadastro abrange os seguintes crimes:

  • feminicídio;
  • estupro;
  • estupro de vulnerável;
  • violação sexual mediante fraude;
  • importunação sexual;
  • assédio sexual;
  • registro não autorizado de intimidade sexual;
  • lesão corporal praticada contra a mulher;
  • perseguição contra a mulher;
  • violência psicológica contra a mulher.
 
Discussão e votação de propostas. Dep. Silvye Alves (UNIÃO - GO)
Silvye Alves, autora do projeto – Vinicius Loures/Câmara dos Deputados

Dados
Do cadastro deverão constar dados como nome completo e de documentos de identidade (RG e CPF), filiação, identificação biométrica complementada por fotografia de frente e impressões digitais; endereço residencial e crime cometido contra a mulher.

O CNVM incorporará informações mantidas pelos bancos de dados dos órgãos de segurança pública federais e estaduais.

Caberá ao Executivo federal gerir o cadastro, permitindo a comunicação dos sistemas para compartilhamento de informações, que deverão ser periodicamente atualizados e permanecer disponíveis até o término do cumprimento da pena ou pelo prazo de três anos, se a pena for inferior a esse período.

As regras entram em vigor 60 dias depois de sua publicação.

Fonte: Câmara dos Deputados

Ministério Público pode ir à Justiça para questionar honorários abusivos em ações previdenciárias

Para a Terceira Turma, quando pessoas hipossuficientes e vulneráveis são induzidas de forma recorrente a aceitar a cobrança abusiva de honorários, o problema ultrapassa a esfera meramente individual.

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu que o Ministério Público (MP) tem legitimidade para propor ação civil pública com o objetivo de discutir honorários advocatícios supostamente abusivos cobrados de pessoas hipossuficientes para o ajuizamento de ações previdenciárias.

Para o colegiado, o profissional que cobra valores excessivos pela prestação do serviço de advocacia, além de prejudicar a subsistência do cliente, vai contra a lógica do direito previdenciário – situação que ultrapassa a esfera dos interesses particulares.

Na origem do caso julgado pela Terceira Turma, o MP propôs ação civil pública contra dois advogados, na tentativa de inibir um esquema de captação de clientes, beneficiários da Previdência Social, e de cobrança de honorários supostamente excessivos.

O juízo de primeiro grau julgou a ação parcialmente procedente e tornou sem efeito a cobrança de honorários que ultrapassasse 30% do valor do benefício previdenciário. A sentença também anulou cláusulas contratuais que previam o recebimento integral dos honorários nas hipóteses de rescisão ou distrato e, ainda, determinou que os alvarás expedidos em nome dos advogados fossem de apenas 30% do valor depositado em juízo. O Tribunal de Justiça de Rondônia (TJRO) manteve a decisão.

Em recurso especial dirigido ao STJ, os advogados alegaram a ilegitimidade do MP para propor esse tipo de ação, por envolver interesses individuais e particulares, e sustentaram que não haveria vício nos contratos.

Usuários da Previdência Social estão em situação de vulnerabilidade

A relatora, ministra Nancy Andrighi, comentou que o contrato de prestação de serviços advocatícios está inserido no âmbito do direito privado, mas, quando pessoas em situação de hipossuficiência e vulnerabilidade são induzidas de forma recorrente a aceitar a cobrança abusiva de honorários, o problema ultrapassa os limites da esfera meramente individual.

Segundo a ministra, o caso ganha maior importância por envolver demandas previdenciárias, pois “geralmente são pessoas em situação de hipervulnerabilidade social, econômica e sanitária que estão buscando o poder público para garantir meios de sobrevivência”.

Nancy Andrighi observou que, embora os beneficiários do sistema previdenciário não sejam apenas os idosos, o artigo 74 do Estatuto da Pessoa Idosa dá ao Ministério Público competência para instaurar inquérito civil e ação civil pública para proteção desse público, que compõe a maioria dos segurados.

Ofensa ao sistema previdenciário atinge toda a sociedade

Conforme acrescentou a ministra, a advocacia que visa prejudicar o propósito da Previdência Social é uma ofensa ao próprio sistema previdenciário – bem jurídico de interesse de toda a sociedade, o que atrai a competência do MP.

“A modalidade de advocacia predatória que obsta o propósito da Previdência Social de mantença de seus segurados, ao atuar com desídia para aumentar a sua remuneração e ao cobrar honorários que prejudicam a subsistência dos beneficiários, desvirtua a lógica do direito previdenciário”, concluiu a relatora.

Fonte: STJ

Dedutibilidade de multas administrativas/regulatórias na apuração do IRPJ e da CSLL

De longa data a Receita Federal rotula que as multas por infrações não tributárias recebem tratamento de despesas indedutíveis para fins de tributação do imposto de renda (cf. do artigo 6º do Parecer Normativo CST nº 61, de 24/10/1979).

Todavia, nossa atual sociedade de risco, tal resposta pode eventualmente mostrar-se desconectada com a realidade de uma grande gama de questões específicas enfrentadas pelos contribuintes em seu dia a dia empresarial, incorrendo em ilícitos administrativos sancionados por tais multas.

De outro lado, princípios constitucionais e um ideal de justiça, no sentido de desencentivar por todos os meios (inclusive o tributário) atos contrários à lei, aumentam o calor do debate, seja com relação à resposta ao problema em si, seja com relação aos fundamentos para o alcance da resposta.

Na coluna de hoje, apresentaremos a jurisprudência administrativa e judicial justamente sobre a possibilidade de dedução de gastos com multas não tributárias (administrativas ou regulatórias) da base de cálculo do IRPJ e da CSLL .

Trata-se de tema que, dentro do citado contexto de “desconexão”, toca os fundamentos mais basilares da tributação da renda, [1] alcançando inclusive discussões do ponto de vista da interpretação constitucional do sistema jurídico tributário. [2] Assim é que, no presente artigo, ateremo-nos à controvérsia percebida em nossos tribunais, a qual requer constante atenção por parte dos operadores do direito.

Regra geral de dedutibilidade de despesas necessárias

A regra geral sobre dedutibilidade de despesas, para fins de apuração do quantum devido a título de IRPJ e CSLL pelas pessoas jurídicas está estabelecida pelo atual Regulamento do Imposto de Renda — RIR/18, em seu artigo 311), [3] cujo fundamento legal é o artigo 47 da Lei nº 4.506/1964.

Como é consabido por aqueles que trabalham com a tributação da renda das pessoas jurídicas, somente as despesas necessárias, normais e usuais aos negócios empresariais é que serão dedutíveis da base tributável do IRPJ e da CSLL.

O termo “necessárias”, que qualifica as despesas passíveis de dedução, foi explorado pelo Parecer Normativo CST nº 32/1981 no sentido de que são necessárias as despesas essenciais a qualquer transação ou operação exigida pela exploração das atividades, principais ou acessórias, que sejam vinculadas com as fontes produtoras de rendimentos.

Deve-se de pronto ser afastada a tentativa (ou tentação) de interpretar o termo “necessárias” pelo senso comum, trazendo, inexoravelmente, um ponto de vista subjetivo a respeito desse conceito. Afinal, para cada indivíduo, em seu íntimo, haverá uma acepção sobre a necessidade ou não de determinada coisa. [4]

Estamos aqui diante de conceito que não pode ser retirado do contexto jurídico em que se insere, o qual lhe traz contornos objetivos, adjudicando-lhe, assim, conformidade com toda a sistemática de apuração do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e, por consequência, trazendo segurança jurídica a todos os envolvidos na relação jurídico tributária.

Os contornos objetivos para ser aferida a necessidade da despesa constam do próprio texto do artigo 47 da Lei n. 4.506/64, quais sejam: i) necessidade para a atividade da empresa e manutenção da fonte produtora; ou ii) necessidade para que se realize transações ou operações exigidas para dar seguimento às próprias atividades da empresa; ou iii) usualidade ou normalidade da despesa no tipo de transações, operações ou atividades empresariais. [5]

A leitura desses critérios legais, como já dito, deve ser feita no contexto estrutural do IRPJ, no qual, como é consabido, é da essência da apuração a dedução de custos e despesas para que se produza o acréscimo patrimonial (cf. artigo 43 do Código Tributário Nacional), atendendo, desse modo, o princípio da universalidade.

Assim, o artigo 47 da Lei n° 4.506/64 conceitua as despesas dedutíveis como aquelas que decorram das atividades empresariais e que sejam normais, usuais e necessárias, cabendo ao Fisco verificar, no caso concreto, a natureza do gasto em questão. Ou seja, o dispositivo não apresenta uma lista fechada das despesas consideradas necessárias para fins de dedução da base de cálculo do IRPJ, mas, ao contrário, apenas apresenta um conceito para classificação de tais despesas por parte do intérprete.

Daí aparece a questão enfrentada no contencioso administrativo e judicial:  as despesas incorridas pelas sociedades empresárias, com o pagamento multas não tributárias (como multas ambientais; multas aplicadas no sistema financeiro; ou por qualquer agência reguladora, por exemplo), decorrentes da materialização de um risco que é inerente à própria atividade empresarial, podem ser consideradas necessárias para fins de dedutibilidade do lucro real e da base de cálculo da CSLL, de acordo com os conceitos trazidos pelo artigo 47 da Lei nº 4.506/64?

Jurisprudência sobre o tema no Carf

O tema ora em apreço ganhou novos debates no âmbito administrativo com a decisão proferida pela 1ª Turma da Câmara Superior de Recursos Fiscais (CSRF) no Acórdão nº 9101-006.652, publicado em 20 de setembro de 2023. Nesse julgamento, a maioria dos membros do Colegiado concluiu pela dedutibilidade de multa não tributária, em sentido oposto à jurisprudência do Carf dominante sobre o tema.

No caso concreto, o contribuinte — empresa do mercado industrial de açúcar, etanol e bioeletricidade — foi autuado pela Receita, para pagamento de montantes a título de IRPJ e CSLL decorrentes de diversas glosas procedidas pela autoridade fiscal. Dentre elas, constava glosa decorrente da dedução considerada indevida de despesas com multas de natureza não tributária, mais especificamente sanção administrativa por infrações de natureza ambiental, cominadas pelo IMA (Instituto Mineiro de Agropecuária).

Após apresentação da Impugnação, esta foi julgada improcedente, mantendo-se integralmente o crédito tributário exigido. O contribuinte, então, apresentou recurso voluntário que foi parcialmente provido (Acórdão nº 1401-002.031) para excluir do lançamento diversas glosas, em especial aquela referente as multas ambientais. Irresignada, então, a Procuradoria da Fazenda Nacional apresentou Recurso Especial, o qual foi admitido pela CSRF apenas para a matéria “dedutibilidade de multas de natureza não tributária”.

Há, de fato, dissenso jurisprudencial acerca do tema, de modo que bem andou a CSRF ao reconhecê-lo, para assim pacificá-lo, nos termos do artigo 118 do Ricarf (Regimento Interno do Carf). E sobre a admissibilidade do recurso especial, merece realce um aspecto: constou do juízo preliminar de conhecimento que não é relevante o órgão regulador que aplicou a multa administrativa (Bacen — Banco Central do Brasil; Aneel — Agência Nacional de Energia Elétrica; IMA — Instituto do Meio Ambiente, etc), uma vez que a questão controvertida diz respeito ao antagonismo entre a multa de natureza tributária x não tributária, para fins da legislação do Imposto de Renda.

Avançando agora com relação ao mérito do caso apreciado pela CSRF no Acórdão n. 9101-006.652: o entendimento firmado em diversos precedentes das turmas ordinárias do Carf funda-se no argumento de que a dedução das multas administrativas das bases de cálculo dos tributos resultaria “benefício” ao contribuinte, já que a empresa repassaria para a Administração Pública, e consequentemente, para a sociedade brasileira, parte dos custos pela sua infração, o que ofenderia o sistema jurídico vigente.

Parece possível afirmar que, na realidade, esse é o grande argumento sustentador do entendimento majoritário do Carf: não se pode dar à prática de ilícitos, sancionados por meio de multas administrativas, interpretação que caiba no contexto da “necessidade” das funções empresarias, sob pena de legitimar ou, em última instância, promover a prática de danos ambientais ou regulatórios.

Nesse sentido, citamos os Acórdãos nº 1803-001.784, de 2013 9101­003.876 e 9101-002.196, de 2018 e 1201-003.588, de 2020. Inclusive, o mesmo entendimento desfavorável aos contribuintes foi aplicado no recentíssimo Acórdão nº 1402-006.778, concluindo que as multas regulatórias (no caso concreto, relacionadas ao cumprimento do TTAC (Termo de Transação e de Ajustamento de Conduta), com o fim de reparar e indenizar os impactos nos âmbitos socioambiental e socioeconômicos, decorrentes do rompimento da barragem do Fundão) não se enquadram no conceito de despesa operacional dedutível para fins de IRPJ e CSLL.

Pois bem. No citado Acórdão 9101-006.652 proferido pela 1ª Turma da CSRF, o relator do caso, Conselheiro Luiz Tadeu Matosinho Machado, votou pela impossibilidade da dedução das multas não tributárias, na toada da jurisprudência dominante sobre o tema no Carf. O conselheiro relator, seguindo a linha do artigo 6º do Parecer Normativo CST nº 61, de 24/10/1979, destacou que admitir a dedução de multas cuja origem é a sanção por ilícitos administrativos significaria reduzir o pagamento do IRPJ/CSLL, sendo o equivalente que dividir os custos da infração com a sociedade, o que não pode ocorrer, uma vez que a pena não pode passar da pessoa do infrator.

Além disso, o conselheiro relator rechaçou o argumento de que a multa deduzida possui natureza compensatória, o que autorizaria sua dedutibilidade, conforme disposição do § 5º do artigo 41, Lei nº 8.981/95 e do artigo 344, § 5º do RIR/99. Ainda, para o relator, a possibilidade deste tipo de compensação ser dedutível da base de cálculo dos tributos sobre a renda, em se tratando de multas ambientais, somente existiria nos casos em que as empresas realmente firmam acordos compensação de danos ambientais causados.

No entanto, foi aberta divergência e a maioria dos membros do Colegiado entendeu pela dedutibilidade da multa não tributária. O voto vencedor, da lavra do Conselheiro Guilherme Adolfo dos Santos Mendes, sustentara que, na prática empresarial, é inerente lidar com o imprevisto, inclusive no contexto dos deveres legais.

Dessa forma, para conduzir atividades econômicas, é essencial enfrentar um amplo campo de incertezas e aceitar suas ramificações. Inclusive, foi asseverado pelo Conselheiro que em muitos setores econômicos, é praticamente impossível conduzir um empreendimento sem enfrentar multas impostas por órgãos da Administração Pública.

Assim é que o risco é uma parte inescapável dos negócios, e suas consequências, inclusive as de natureza monetária punitiva, devem ser assumidas pela empresa. Além disso, constou do voto vencedor do Acórdão 9101-006.652, que das multas aplicadas pela Administração Pública relacionadas à atividade empresarial, apenas aquelas decorrentes do não cumprimento das obrigações tributárias principais não são dedutíveis devido a uma disposição legal expressa (§ 5º, artigo 41, Lei nº 8.981/95). A contrario sensu, as multas não tributárias, devem ser consideradas dedutíveis, uma vez que cumpram os demais requisitos estabelecidos pela legislação.

Além disso, o voto vencedor discorre sobre o princípio da pecunia non olet, que fundamenta a tributação dos lucros de atividades ilícitas. [6] Recorda-se que esse conhecido princípio da tributação tem uma abordagem de neutralidade e, portanto, se aplica não apenas aos elementos positivos, mas também aos negativos que compõem o conceito de renda, garantindo que as características do evento não sejam distorcidas, e, por conseguinte, que seja mantida a integridade da tributação sobre a dimensão econômica que se visa tributar: a renda (e não o mero ato de consumo).

Jurisprudência sobre o tema no âmbito judicial

No âmbito judicial, a posição também é majoritariamente pela impossibilidade de dedução dos valores pagos a título de multa não tributária/administrativa, tendo em vista que, segundo o entendimento dos Tribunais Regionais Federais, tais valores não podem ser considerados gastos necessários ao desenvolvimento da atividade social da empresa. [7]

Conclusões possíveis e impossíveis

Conforme foi possível depreender das recentes decisões proferidas pelo Carf a respeito da dedutibilidade de despesas com multas não tributárias para fins de apuração do IRPJ e da CSLL, há uma nova vertente interpretativa ganhando corpo a respeito do tema.

Esse caminho, que se encontrava somente em decisões solitárias nas turmas ordinárias do Carf, foi agora realçado pelo Acórdão 9101-006.652.

Esse julgado parece bem perceber uma infeliz realidade: vivemos em um Estado intervencionista que, para o bem e para o mal, amplamente regula as atividades empresariais (cf. artigo 174 da Constituição),[8] de modo que a usualidade e a normalidade de despesas necessárias com o pagamento de multas administrativas/regulatória em determinadas atividades empresariais é risco próprio e constante do negócio. Pense-se, por exemplo, nas multas de trânsito para um transportador; nas multas aduaneiras para um importador; ou das multas ambientais para concessionárias.

Para além do que foi dito no referido precedente, dois outros pontos, tão primários quanto fundamentais, devem ser relembrados: i) a dedução de despesas diz com a própria sistemática de apuração do IRPJ e da CSLL, que só pode incidir sobre a renda líquida. Não se trata, portanto, de benefício fiscal, de modo que falar em “incentivo” ou “desincentivos” a condutas ilícitas dentro do tema ora abordado parece um tanto quanto perigoso; e ii) não se pode utilizar o tributo como sanção por ato ilícito (artigo 3º do CTN), seja por meio da sua incidência, seja por meio da interpretação dos seus elementos de apuração, no caso, as despesas necessárias para o IRPJ e para a CSLL.

E mais: uma vez que se trata aqui de questão sobre a interpretação da necessidade de determinada despesa para a sociedade empresarial, parece ser válido questionar se seria mesmo o caso de tratar no “mesmo balaio” todas as espécies de multas administrativas, arcadas por todas as diferentes espécies de atuação no setor econômico em que podem incorrer as empresas brasileiras, ainda mais frente a tantos diferentes arranjos e circunstâncias factuais que podem permear o julgamento da matéria, não em 1979, mas em 2024.

__________________

[1] Vide SCHOUERI, L. E.; GALDINO, G. Dedutibilidade de despesas com atividades ilícitas.

In: ADAMY; Pedro Augustin; FERREIRA NETO, Arthur M.. (Org.). Tributação do Ilícito. 1ed. São Paulo: Malheiros, 2018, v. 1, p. 148-212.

[2] KRALJEVIC, Maria Carolina Maldonado. Dedutibilidade de despesas com atos ilícitos: uma análise a partor dos limites e parâmetros constitucionais. In Caderno de Pesquisas Tributárias n. 47  – Dedutibilidade de despesas no regime do lucro real. MARINS, Ives Gandra e PEIXOTO, Marcelo Magalhães (coords). São Paulo: MP Editora. pp. 427 a 446.

[3] A mesma disposição constada no RIR/99 em seu art. 299.

[4] OLIVEIRA, Ricardo Mariz. Fundamentos do Imposto de Renda – Volume II. São Paulo: IBDT, 2020, p. 863.

[5] OLIVEIRA, Ricardo Mariz. Fundamentos do Imposto de Renda – Volume II. São Paulo: IBDT, 2020, p. 863.

[6] Esse ponto foi, inclusive, objeto de trabalho acadêmico publicado em 2022 pelo Conselheiro: ELIAS, Laura Charallo Grisolia ; MENDES, Guilherme Adolfo dos Santos. A DEDUTIBILIDADE DAS MULTAS NA TRIBUTAÇÃO DA RENDA. In: XI ENCONTRO INTERNACIONAL DO CONPEDI CHILE – SANTIAGO, 2022, Santiago – Chile. DIREITO TRIBUTÁRIO E FINANCEIRO. Florianópolis: Conpedi, 2022 p. 68-88.

[7] cf. TRF1 (1004000-23.2017.4.01.3700), TRF2 (0013160-30.2017.4.02.5101), TRF3 (0025363-51.2010.4.03.6100) e TRF4 (5002821-50.2018.4.04.7003, 5011436-76.2016.4.04.7107 e 5012390-25.2016.4.04.7107).

[8] Art. 174. Como agente normativo e regulador da atividade econômica, o Estado exercerá, na forma da lei, as funções de fiscalização, incentivo e planejamento, sendo este determinante para o setor público e indicativo para o setor privado.

O post Dedutibilidade de multas administrativas/regulatórias na apuração do IRPJ e da CSLL apareceu primeiro em Consultor Jurídico.